Sono stati rivisti al ribasso anche quest’anno i coefficienti di trasformazione dei montanti contributivi in rendita per il prossimo biennio. A chi si applicano e quanto incide la riduzione sull’assegno pensionistico?
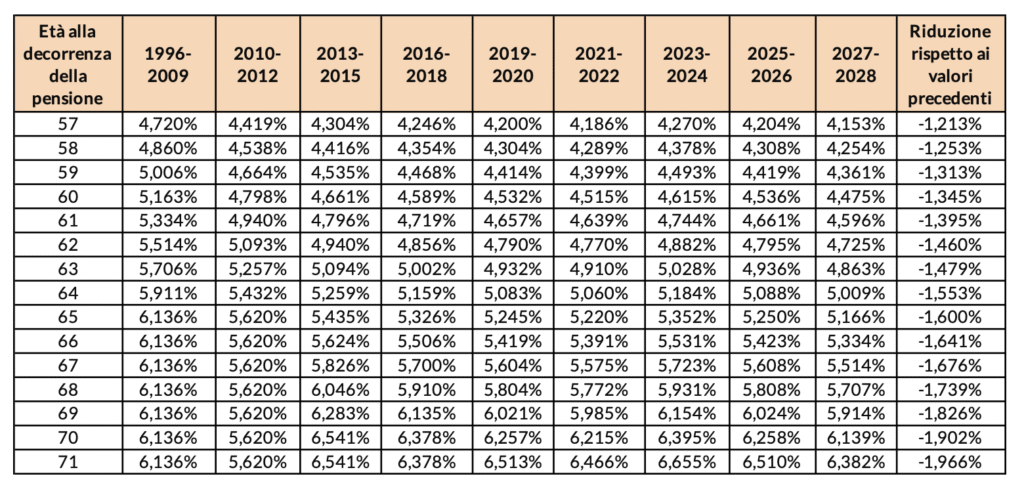
Sono stati rivisti al ribasso anche quest’anno i coefficienti di trasformazione dei montanti contributivi per i lavoratori che andranno in pensione a partire dall’1 gennaio 2027. Pubblicati con Decreto Direttoriale del 16 ottobre 2026 adottato dal Ministero del Lavoro e delle Politiche Sociali, di concerto con il Ministero dell’Economia e delle Finanze, i nuovi coefficienti che determinano la quota contributiva dell’assegno pensionistico per il prossimo biennio si riducono tra l’1,21% e l’1,97% a parità di età anagrafica rispetto ai valori attuali.
Si tratta dell’ottavo aggiornamento dall’introduzione del sistema contributivo con la Legge Dini del 1995 (la prima revisione è avvenuta nel 2010, poi nel 2013, 2016, 2019, 2021, 2023 e nel 2025) e la revisione al ribasso avrà effetto sugli assegni pensionistici la cui decorrenza è compresa tra l’1 gennaio 2027 e il 31 dicembre 2028. Tutti i precedenti aggiornamenti sono stati negativi e hanno prodotto una graduale riduzione dei valori che va, però, di pari passo con un progressivo miglioramento della speranza di vita. L’unica eccezione è quella intervenuta nel 2022, con aggiornamento dei coefficienti valido per il biennio 2023-2024, che ha prodotto un incremento dell’importo delle rendite pensionistiche a scapito di una riduzione della speranza di vita dovuta agli effetti della pandemia da COVID-19. Il nuovo aggiornamento, in linea con i precedenti, continua a essere negativo per effetto dei nuovi parametri demografici forniti dall’Istat.
Tabella 1 – I coefficienti di trasformazione del montante contributivo in rendita pensionistica
Quanto incide questa riduzione sull’importo della pensione?
Per fare un esempio pratico, supponendo che un lavoratore abbia maturato (attraverso il versamento dei contributi e la rivalutazione annuale del montante accumulato alla media quinquennale del PIL) un montante contributivo pari a 300.000 euro e sia andato in pensione all’età di 64 anni nel 2026, per calcolare la rata di pensione lorda annua spettante basta semplicemente moltiplicare l’importo del montante finale per il coefficiente relativo ai 64 anni di età anagrafica: 300.000 € x 5,088% = 15.264 euro lordi l’anno. Con i valori in vigore dal prossimo anno, lo stesso montante vale 15.027 euro annui lordi, 237 euro in meno. All’età di 67 anni, un montante di 300mila euro fino al 31 dicembre 2026 corrisponde a 16.824 euro, in quanto si applica un coefficiente più elevato all’aumentare dell’età di accesso alla pensione, ma a partire dal 2027 il medesimo importo vale 282 euro in meno.
Perché i coefficienti di trasformazione si riducono?
Semplificando, ciò si verifica per effetto della riduzione delle probabilità di morte e del conseguente aumento della speranza di vita che consente di beneficiare della rendita pensionistica per un numero maggiore di anni.
Occorre, tuttavia, tenere presente che questa riduzione non tiene conto degli effetti compensativi dell’applicazione del coefficiente di capitalizzazione valido per il 2026 atteso a breve dall’Istat. Chi, infatti, posticipa la decorrenza dell’assegno pensionistico al 2027 beneficerà di una rivalutazione del montante sulla base della media dell’andamento del PIL nei cinque anni precedenti il 2026. La rivalutazione dovrebbe essere particolarmente generosa considerando che dalla base del calcolo viene espunto il 2020, anno in cui il PIL ha registrato un andamento particolarmente negativo a causa degli effetti negativi della pandemia sull’economia. Per questo motivo, un pensionato che è già in possesso dei requisiti pensionistici al 31 dicembre 2026 e che può permettersi di scegliere di andare in pensione nel 2027 non dovrebbe subire una riduzione dell’assegno in quanto la riduzione del coefficiente di trasformazione sarà compensata da un aumento del montante.
A chi si applicano i coefficienti di trasformazione?
Sulla base del metodo di calcolo contributivo, introdotto con la Legge Dini n. 335/1995, l’importo della pensione annua si ottiene moltiplicando il montante contributivo, ossia la somma dei contributi versati durante la vita lavorativa (ad esempio, il 33% dello stipendio per i lavoratori dipendenti) rivalutata, per un coefficiente di trasformazione, checresce con l’aumentare dell’età, premiando di fatto quanti vanno in pensione più tardi.
I coefficienti di trasformazione variano in base all’età anagrafica del lavoratore alla data di raggiungimento dei requisiti pensionistici, dai 57 ai 71 anni: maggiore è l’età del pensionando, maggiore sarà quindi anche il valore del coefficiente e, di conseguenza, l’importo del montante contributivo perché la speranza di vita residua è minore. Al di sotto dei 57 anni (per gli assegni di invalidità o le pensioni ai superstiti), viene comunque applicato il coefficiente previsto per questa fascia anagrafica.
I coefficienti sono revisionati automaticamente, a partire dal 2019, ogni 2 anni anziché ogni 3 come inizialmente previso dalla riforma Monti-Fornero (la riforma Dini prevedeva una revisione decennale), sulla base dell’andamento dell’aspettativa di vita per far fronte alle dinamiche demografiche. I coefficienti di trasformazione rappresentano, così, un importante stabilizzatore del sistema pensionistico italiano.
Applicandosi alla sola quota contributiva della pensione, la revisione di questi coefficienti riguarda: i cosiddetti “contributivi puri”, ovvero i soggetti sprovvisti di anzianità al 31 dicembre 1995; chi esercita l’opzione di calcolo per il sistema contributivo; chi aveva meno di 18 anni di contributi al 31 dicembre 1995 e, pertanto, si vede applicato il metodo di calcolo misto; chi aveva almeno 18 anni di contribuzione al 31 dicembre 1995, per la quota di anzianità accreditata dopo il 31 dicembre 2011.