

Presentata in occasione della 102esima Giornata Mondiale del Risparmio, la nuova edizione dell’indagine Acri-Ipsos su soddisfazione economica, propensione agli investimenti e comportamento ai consumi degli italiani: il ritratto di una nazione che continua a vedere nel risparmio uno strumento di protezione più che di progettazione del proprio futuro
Si sono aperte questa mattina, con un messaggio nel quale il Presidente della Repubblica Sergio Mattarella ha ricordato l’importanza di investimenti sicuri e produttivi, «tanto più significativi in tempi in cui conflitti geoeconomici e geopolitici aggrediscono, con l’inflazione e una dinamica salariale inoperosa, il tenore di vita dei cittadini» le celebrazioni di Acri, associazione che rappresenta collettivamente Fondazioni di origine Bancaria e Casse di Risparmio, per la 102esima Gionata Mondiale del Risparmio. Un’importante occasione per riflettere non solo sul ruolo e sull’operatività dei principali player del settore ma anche, grazie ai risultati di un’apposita indagine demoscopica condotta ormai da vent’anni in collaborazione con Ipsos, sulla propensione al risparmio e agli investimenti degli italiani.
In quale misura il loro atteggiamento si sta evolvendo in funzione sia delle tensioni interazionali, e dei loro effetti sul caro vita, sia delle grandi transizioni in corso, su tutte quella demografica? Realizzata su un campione di 1.000 intervistati statisticamente rappresentativo della popolazione italiana adulta, la ricerca descrive di fatto un Paese che continua a riconoscere al risparmio un’importante funzione di tutela, soprattutto a livello individuale. Al contempo, però, complici anche le preoccupazioni per il futuro alimentate dalle crisi di questi ultimi mesi, la percezione del risparmio come forma di protezione da rischi contingenti, come le difficoltà legate a inflazione e caro vita, sembra andare a parziale discapito di soluzioni maggiormente orientate alla pianificazione del futuro.
Il risparmio come strumento di tutela individuale e collettiva
Scendendo nel dettaglio, anche nella rilevazione 2026 la tutela individuale si conferma dunque la funzione più associata al risparmio: il 77% degli italiani è infatti molto (36%) o abbastanza d’accordo (41%) con l’affermazione ‘’il risparmio è una forma di tutela per il singolo’’, intesa come possibilità di far fronte a imprevisti o periodi senza reddito oppure caratterizzati da spese sanitarie o di assistenza. D’altra parte, resta elevata, benché in calo rispetto allo scorso anno quando entrambe le opzioni toccavano almeno il 60%, l’indicazione relativa al risparmio come motore di sviluppo per il Paese (54%) e come forma di tutela per l’economia nazionale (53%). Solo il 44% del campione, infine, vede nel risparmio uno strumento di inclusione sociale in grado di ridurre le disuguaglianze: tra gli impieghi più utili in questo senso, il 37% dei rispondenti indica la formazione, che viene riconosciuta come un mezzo attraverso il quale ampliare le opportunità di realizzazione personale e professionale, sostenendo così l’autonomia personale.
Quando dalle valutazioni generali si passa a quella delle possibili applicazioni concrete, la dimensione – collettiva e individuale – del risparmio emerge però con maggiore e ulteriore chiarezza. Alla domanda sui motivi più importanti per risparmiare da qui ai prossimi anni, il 55% delle risposte (per un massimo di 2 indicazioni per ciascun intervistato) si concentra sulla necessità di sentirsi più sicuri, soprattutto nel caso di momenti difficili. La risposta “per far fronte a imprevisti o periodi senza reddito” raccoglie il 27% delle indicazioni, l’indipedenza economica da altri familiari il 14%, il mantenimento del tenore di vita anche in caso di aumento dei prezzi il 10%, mentre il risparmio “per sicurezza”, senza alcuna finalità precisa, ottiene l’8% delle preferenze.
Figura 1 – Le principali motivazioni a sostegno del risparmio
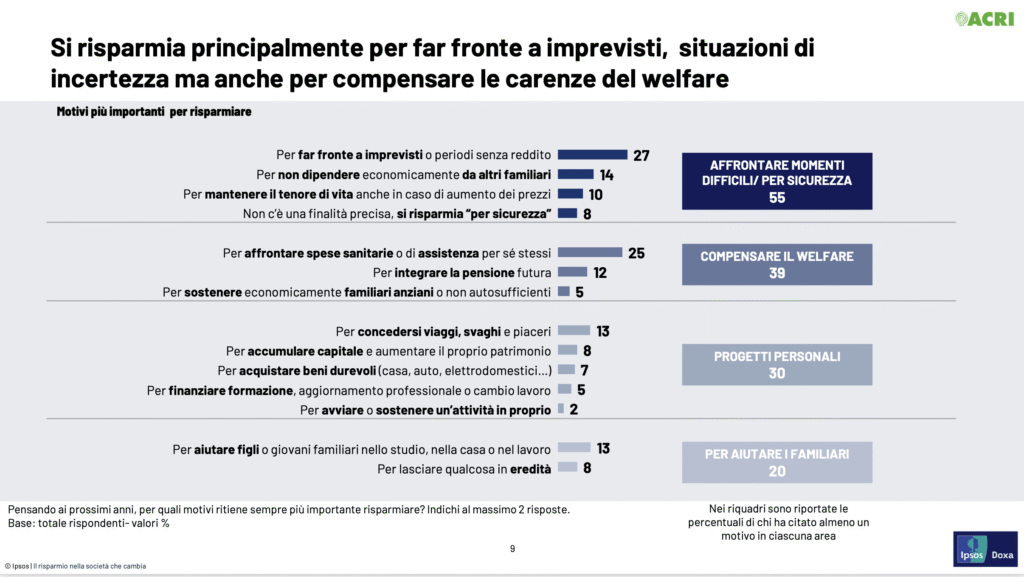
Se il 39% delle ragioni nel loro insieme riguarda in qualche modo il timore, o la consapevolezza, di dover in futuro compensare il welfare pubblico, ad esempio nel caso del reddito da pensione (12%), il 30% delle indicazioni ha a che fare con progetti di natura più personale, che spaziano da viaggi o altre attività di svago (13%) fino alla volontà di avviare o sostenere un’attività in proprio (2%). Una quota rilevante di preferenze (20%), benché complessivamente minoritaria, insiste infine sull’aiuto ai familiari, tanto che singolarmente la sola opzione “per aiutare figli o giovani familiari nello studio, nella casa o nel lavoro” raccoglie il 13% delle indicazioni.
Anche nel confronto con le generazioni precedenti, il risparmio sembra avere oggi una funzione principalmente difensiva, quasi obbligata, stante la forte pressione derivante dai rischi di aumento del costo della vita e dal minore potere di acquisto. Per il 39% degli italiani è una necessità per garantire sicurezza finanziaria e, in seconda e terza battuta, un’opportunità per raggiungere specifici obiettivi (27%) oppure una sorta di consuetudine acquisita nel tempo (21%). Se proiettata al passato, la stessa riposta ottiene però il 28% delle preferenze: più di 1 intervistato su 4 pensa cioè che per i propri genitori, o per generazioni affini, il risparmio fosse una (buona) abitudine acquisita dalla famiglia e in seguito portata avanti. Il 58% del campione pensa di avere la medesima propensione al risparmio dei propri genitori, sebbene sia diffusa la convinzione di non poter accantonare le medesime somme di denaro: una convinzione che, peraltro, cresce di pari passo con l’età (50% per la GenZ, 56% per i Millennials, 60% per la GenX, 70% per i Boomer). Tra le motivazioni maggiormente citate per commentare questa differente predisposizione spiccano l’aumento del costo della vita, le differenti condizioni economiche e lavorative e i cambiamenti negli stili di vita e nei consumi, cui soprattutto gli intervistati più giovani aggiungono invecchiamento della popolazione, e necessità di far fronte alle relative conseguenze, e maggiore interesse nel perseguire progetti personali, inerenti soprattutto obiettivi più di breve che di medio-lungo termine.
La famiglia e il risparmio privato come rete di protezione economica
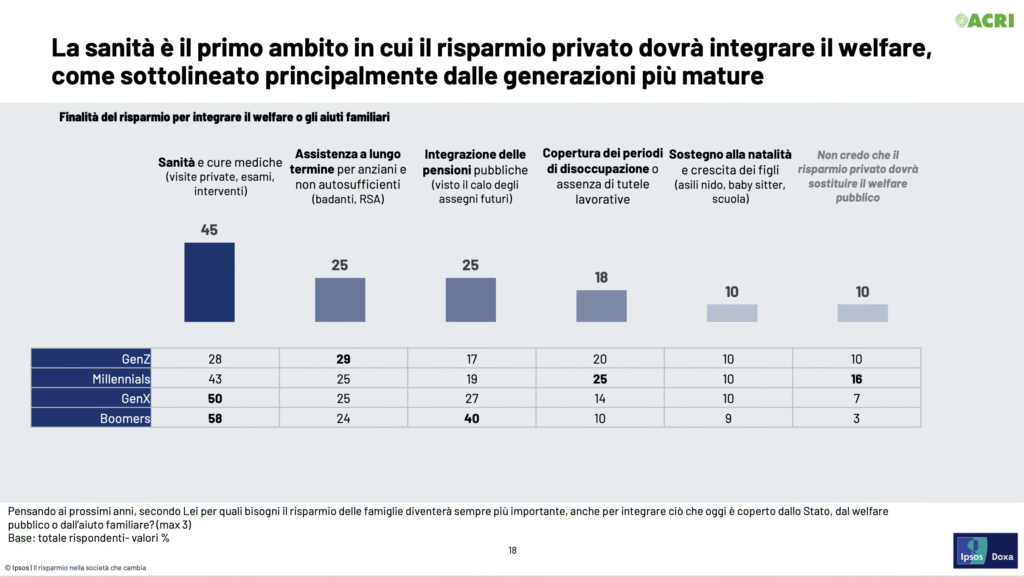
Persino per la GenZ, dunque, la funzione protettiva del risparmio assume particolare rilevanza anche alla luce delle trasformazioni demografiche e sociali, che vedono modificarsi non solo la composizione della popolazione per età ma anche la struttura delle famiglie, sempre più spesso mononucleari. Per quanto anche le pensioni, come già visto, restino un tema di attenzione in chiave prospettica, è la sanità l’ambito che, in prospettiva, richiederà secondo i rispondenti il maggior supporto da parte del risparmio privato. Visite, esami, interventi e cure mediche raccolgono il 45% delle indicazioni (il 28% tra i GenZ e il 58% tra i Boomer), mentre l’assistenza a lungo termini per anziani e non autosufficienti è a pari merito con le pensioni con il 25% delle “preferenze” espresse, a fronte di un numero massimo di 3 opzioni indicabili da ciascun rispondente. Interessante, tuttavia, notare come tra i nati nel Nuovo Millennio o comunque a suo stretto ridosso il tema della non autosufficienza raccolga percentuali persino superiori a quelle degli intervistati più maturi. Meno percepita dai più giovani, invece, la questione previdenziale, con l’integrazione delle prestazioni pubblica indicata come possibile destinazione del risparmio privato solo nel 17% dei casi: la stessa voce tocca però una punta del 40% tra i Boomer. D’altro canto, tra quanti lavorano, il 66% esprime preoccupazione per la propria condizione economica dopo il pensionamento sia per la prospettiva di percepire una pensione insufficiente (43%), sia per la difficoltà di mettere oggi da parte risparmi pensando al futuro (33%).
Figura 2 – Le finalità del risparmio privato a integrazione di welfare pubblico e aiuti familiari
In questo contesto, caratterizzato da un forte desiderio di risparmio e da diffuse preoccupazioni per il futuro e per la tenuta del welfare, la famiglia continua a rappresentare un importante ammortizzatore sociale: una risorsa economica concreta cui fare riferimento in un’ottica di sostegno reciproco e, di riflesso, un elemento di rassicurazione. Il 53% degli intervistati dichiara di ricevere o offrire aiuto all’interno della cerchia familiare e, tra questi, il 22% è coinvolto in uno scambio reciproco; il 12% riceve sostegno economico da altri familiari mentre il restante 19% si divide tra chi fornisce sostegno finanziario in caso di bisogno e chi lo fa in modo regolare. Dati che rendono ancora più rilevante la tendenza all’atomizzazione dei nuclei familiari: tra gli intervistati sono proprio quanti vivono da soli e le coppie senza figli a risultare maggiormente preoccupate del futuro dopo la pensione (63% e 50%, rispettivamente, vs 43% totale) e di come poter ricevere assistenza (37% vs 22%). Il ridimensionamento dei nuclei familiari va dunque ad acuire fortemente l’esigenza di tutela, aprendo oltretutto importanti spazi di mercato.
La (complicata) relazione tra risparmio e investimento
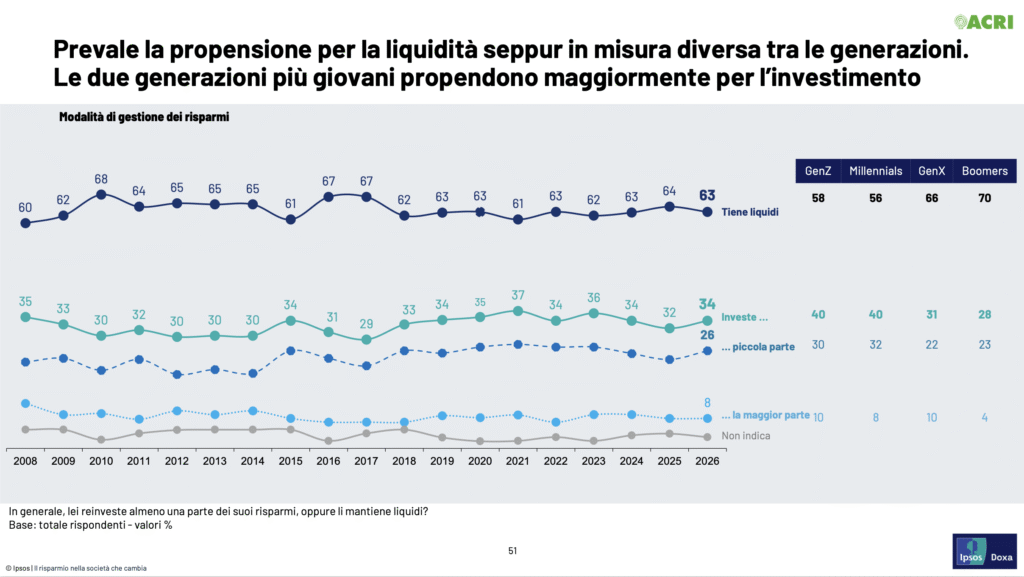
All’interno di questo quadro, gli italiani si confermano sensibili al tema del risparmio ma meno inclini all’investimento, preferendo propendere per una gestione finanziaria talvolta fin troppo orientata alla prudenza, seppur con qualche cenno di miglioramento rispetto al passato. Il 63% dei rispondenti mantiene i risparmi liquidi, percentuale sostanzialmente in linea con il 64% registrato nel 2025; il 26% ne investe una piccola parte (era il 24% nel 2025), mentre l’8% dichiara di averne investito la maggior parte, analogamente allo scorso anno. La propensione per la liquidità piuttosto che per l’investimento evidenzia tuttavia una diversa attitudine tra generazioni. Il 70% dei Boomer propende per la liquidità, ma tra la GenZ e i Millennial, sebbene la liquidità sia comunque vista come la scelta più sicura (58% e 56% rispettivamente), si riscontra una propensione per gli investimenti moderatamente più accentuata (30% e 32%).
Figura 3 – La modalità di gestione del risparmio
Del resto, anche le motivazioni sottostanti la scelta di investire divergono tra generazioni. Tra quanti scelgono di investire, il sostegno futuro ai familiari (21%), la protezione dall’inflazione (20%) e la realizzazione di progetti personali (20%) sono le principali motivazioni addotte, seguite a distanza da ricerca di rendimento (15%), controllo sulla propria situazione finanziaria (8%), opportunità di sfruttare i mercati finanziari (8%) e diversificazione del patrimonio per ridurre il rischio (7%). Tra i più giovani, spiccano poi motivazioni specifiche, prima tra tutte la protezione del valore del denaro a fronte della dinamica inflazionistica (34% vs 20% totale), la crucialità di progetti personali futuri (31% vs 20% totale). Per i Millennial, invece, la ragione più forte è il sostegno a figli, genitori o altri familiari (30% vs 21% totale).
Passando poi dalla scelta di investire alle modalità di investimento, tende a erodersi rispetto al 2025 lo spazio degli immobili, che scendono dal 34% al 27%. Coerentemente con il quadro fin qui tracciato, a raccogliere le maggiori preferenze sono gli “strumenti finanziari più sicuri” che, complici l’attuale congiuntura economica, salgono rispetto allo scorso anno dal 36% al 41%. Interessante però notare come cresca la quota di quanti indicano strumenti finanziari più a rischio, il 13% (vs il 9% del 2025); viceversa, risulta in calo la percentuale di quanti preferiscono non investire (il 19% vs il 22% dello scorso anno) a favore di maggiori consumi, liquidità, etc. Nel complesso, dunque, se lo scorso anno gli italiani con capacità di risparmio avevano visto negli immobili una soluzione più in linea con le loro preferenze e una possibile alternativa agli investimenti finanziari a prescindere dal grado di rischio, quest’anno hanno espresso una propensione più alta per i mercati a discapito degli investimenti immobiliari.
A completare il quadro i criteri di scelta per l’investimento dei propri risparmi (effettivi e ipotetici), con il rendimento che acquisisce centralità rispetto al fattore rischio: nel confronto con la precedente rilevazione la rischiosità perde quota, scendendo di ben 10 punti percentuali rispetto al 39% del 2025. Nel 2026 risulta pertanto sopravanzata dal rendimento, che cresce dal 20% al 31%. Una scala di valori confermata anche limitando il bacino delle risposte a quanti effettivamente investono i propri risparmi: mentre il 27% indica come principale criterio di scelta il fattore rischio, il 24% dichiara di tenere in considerazioni soprattutto la prospettiva di rendimento. Nel complesso, continua invece ad arretrare la volontà di contribuire alla ripresa del Paese (7% nel 2026 vs 13% nel 2024, ma al 18% tra la GenZ) e l’attenzione ad attività con ricadute positive su ambiente e società (12% nel 2026 vs 20% a totale).
Il futuro dell’economia personale e globale
Ciò tutta via non significa che, aldilà di una prevalente dimensione individuale o familiare relativa al risparmio, gli italiani non riconoscano al risparmio anche una funzione strumentale per l’economia del Paese. Anzi, analogamente allo scorso anno, l’accumulo di ricchezza, ancora di più considerato l’elevato debito pubblico italiano, viene visto come un possibile cuscinetto contro le crisi globali, funzionale soprattutto a ridurre la dipendenza dai finanziamenti esteri (58% e 56% rispettivamente). Del resto, l’indagine 2026 si inserisce in un quadro economico ancora debole, in continuità con la connotazione di incertezza che aveva caratterizzato lo scorso anno. Tuttavia, dall’ultima edizione, sembra emergere una crescente divergenza tra la valutazione della propria situazione economica personale e quella locale, nazionale e internazionale. Divergenza che riguarda soprattutto i più giovani, ottimisti sulle proprie prospettive economiche personali ma più negativi sull’andamento dell’economia nazionale: il saldo tra miglioramento e peggioramento è pari a +55 punti percentuali nel caso della GenZ, mentre si fa negativo (-12) tra gli over 65.
Scendendo nel dettaglio, i livelli di soddisfazione circa la propria situazione personale risultano stabili ma segnati da una forte polarizzazione, inevitabilmente influenzata dalla condizione familiare e professionale degli intervistati: circa 1 su 2 (54%) si dichiara soddisfatto, mentre una quota simile (46%) non lo è. Tra coloro che sono pienamente soddisfatti spiccano soprattutto uomini, persone con un titolo di studio alto e lavoratori che appartengono alla classe direttiva, come dirigenti e imprenditori; piuttosto prevedibilmente, i giudizi si fanno invece meno positivi tra casalinghe, disoccupati e persone in cerca di un impiego. Passando dal presente al futuro prossimo, prevale l’ottimismo riguardo alla propria situazione economica personale: il saldo tra quanti prevedono un miglioramento e quanti si attendono un peggioramento si attesta a +19 punti percentuali, rispetto a +22 nel 2025. Allargando però lo sguardo oltre le mura domestiche, le prefigurazioni per la situazione nazionale e mondiale sono particolarmente negative, toccando i valori più bassi di tutta la serie storica dell’ultimo ventennio. Un sentiment che sembra ripercuotersi anche sull’approccio ai consumi. Mentre resta infatti stabile, rispetto allo scorso anno, la quota di italiani in grado di risparmiare senza dover fare troppe rinunce (45%), cresce quella di persone più propensa a vivere l’oggi proprio a fronte dell’imprevedibilità degli scenari futuri (19% vs 14% nel 2025). Nel 2023, la quota era nettamente più bassa e pari al 7%. Interessante osservare come siano soprattutto i Boomer ad aver adottato un approccio meno orientato al risparmio a tutti i costi; diversamente, GenZ (18-29 anni) e Millennial (30-44 anni) esprimono una maggiore propensione al risparmio ma senza fare dei sacrifici eccessivi (53% e 55% rispettivamente, rispetto al 45% del totale campione). Il risparmio è dunque sì un obiettivo ma vissuto con flessibilità.
Del resto, un terzo degli italiani dichiara di aver registrato negli ultimi 2-3 anni un incremento dei consumi e della spesa per l’acquisto di beni di prima necessità, trainati sia da medicinali e prodotti farmaceutici, sia da prodotti alimentari e per la cura della casa. Nel concreto, dunque, a fronte della stabilità della quota di chi consuma interamente il proprio reddito, pari al 37%, torna a crescere leggermente la percentuale di chi riesce ad accantonarne una parte(dal 41% del 2025 al 44% del 2026), sebbene il dato resti inferiore ai livelli del 2023 (48%), anno del pieno recupero post-pandemico. Parallelamente, si riduce dal 20% al 18% la quota di chi presenta un saldo negativo tra entrate e uscite. Il miglioramento è dovuto alla diminuzione di quanti hanno dovuto attingere ai risparmi accumulati, passati dal 15% al 12%, mentre registra una lieve crescita la quota di chi è stato costretto a ricorrere a prestiti, salita dal 5% nel 2025 al 6%. Questa quota registra il valore più elevato tra i Millennial (10%), mentre la GenX dichiara di aver fatto ricorso ai risparmi accumulati in misura maggiore rispetto alle altre generazioni (16% vs 12% totale). D’altra parte, i Boomer (over65) sembrano trovarsi in una situazione di equilibrio: il 45% ha consumato tutto il reddito, a fronte di un 43% che dichiara di essere riuscito a risparmiare. Il miglioramento non è quindi generalizzato ma riflette soprattutto una minore necessità di erodere gli stock di risparmio già accumulati, cui non corrisponde però ancora un pieno recupero della capacità strutturale di accantonamento.
Basti pensare che il 24% del campione ritiene che non riuscirebbe a far fronte autonomamente una spesa imprevista di 1.000 euro; se l’imprevisto ammontasse a 10.000 euro, sarebbe invece in difficoltà il 64% dei rispondenti.
