

La Relazione annuale COVIP 2025 evidenzia il rafforzamento della previdenza complementare nel sistema finanziario italiano: le risorse accumulate hanno raggiunto i 262 miliardi di euro, pari all’11,6% del PIL, sostenute dal buon andamento dei mercati finanziari, in un contesto di graduale aumento dell’esposizione azionaria
La previdenza complementare continua a consolidare il proprio ruolo all’interno del sistema di welfare italiano. Lo confermano i dati diffusi dalla COVIP nella Relazione annuale 2025, che fotografano un settore in costante espansione: a fine anno le risorse destinate alle prestazioni pensionistiche hanno raggiunto i 262 miliardi di euro, in crescita del 7,7% rispetto all’anno precedente. Un risultato che conferma un percorso di crescita ormai consolidato: dal 2007, anno di avvio della riforma della previdenza complementare, il patrimonio del sistema si è più che quadruplicato, con un incremento medio annuo dell’8,8%.
Le risorse accumulate rappresentano oggi l’11,6% del PIL italiano e circa il 4% delle attività finanziarie delle famiglie, confermando la progressiva incidenza delle forme pensionistiche integrative nel sistema economico e finanziario nazionale. Tuttavia, si parla di valori che, se confrontati con quelli delle principali economie avanzate, evidenziano come il secondo pilastro previdenziale italiano mantenga ancora dimensioni relativamente contenute. Con risorse pari per l’appunto all’11,6% del Prodotto Interno Lordo, l’Italia si colloca su livelli significativamente inferiori rispetto a quelli registrati in molti Paesi OCSE, dove il patrimonio dei fondi pensione rappresenta una quota ben più elevata del PIL.
Nel complesso, le risorse della previdenza complementare italiana risultano distribuite in maniera relativamente omogenea. I fondi negoziali rappresentano oggi la categoria più rilevante, con il 31,1% delle risorse complessive. Seguono i fondi pensione preesistenti, che detengono il 27,4% del patrimonio, i PIP con una quota del 25,2% e i fondi aperti con il 16,2%.
L’asset allocation: aumenta l’esposizione agli asset rischiosi
Degli oltre 262 miliardi di patrimonio complessivo, 227,1 miliardi sono effettivamente investiti sui mercati finanziari. L’asset allocation continua a essere dominata dalla componente obbligazionaria, che rappresenta il 55,8% degli investimenti complessivi. Tuttavia, il dato più significativo riguarda il progressivo aumento dell’esposizione agli asset di rischio: i titoli azionari detenuti direttamente raggiungono infatti il 24% del portafoglio (32,9% se si considerano le esposizioni indirette tramite OICR e strumenti derivati).
Tabella 1 – Dettaglio della composizione percentuale degli investimenti per forma pensionistica
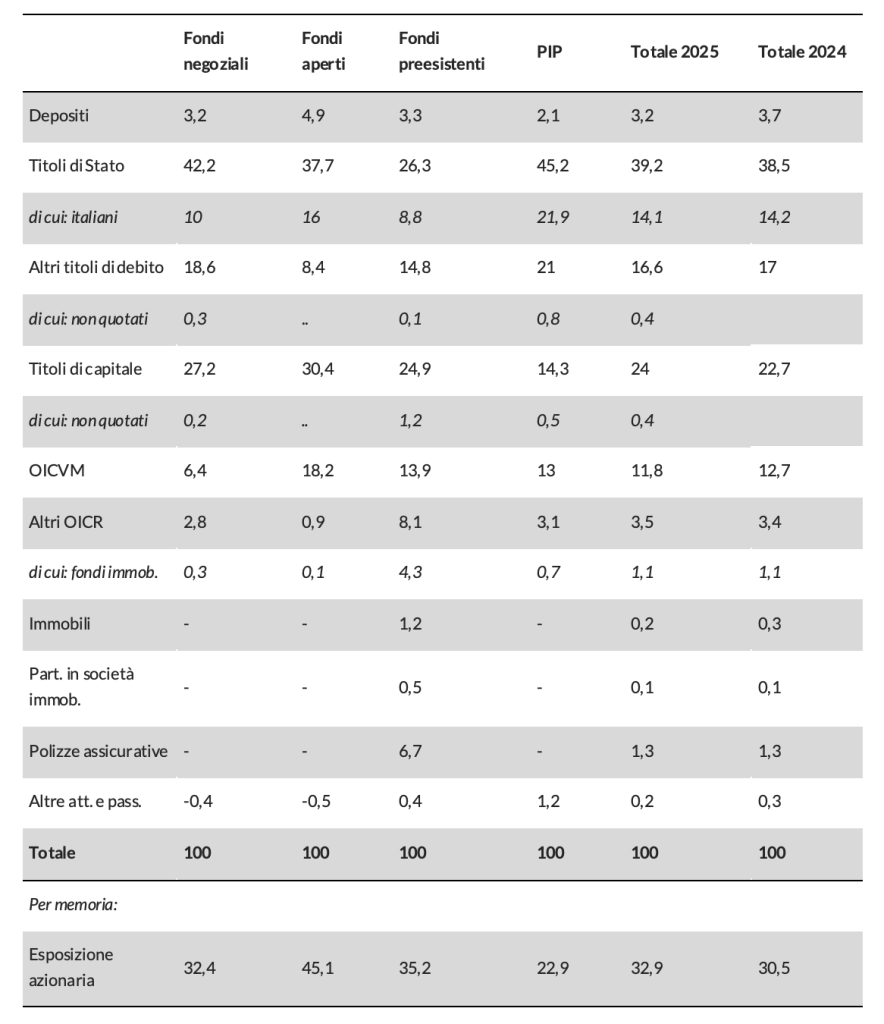
Il valore degli investimenti obbligazionari è pari a 126,7 miliardi di euro, di cui 89 miliardi sono investiti in titoli di Stato, corrispondenti al 39,2% del totale. I titoli di Stato italiani rappresentano il 14,1% del patrimonio investito, valore in crescita nei fondi negoziali, mentre registra una lieve flessione nei fondi aperti e nei PIP. Il restante controvalore di 37,8 miliardi di euro è investito in obbligazioni societarie, che pur evidenziando una riduzione rispetto agli anni precedenti rappresentano una componente importante dei portafogli previdenziali. Dal punto di vista geografico, l’area Euro rimane il principale mercato di riferimento per gli investimenti obbligazionari: il 54,5% per i titoli di Stato e il 18,2% per i titoli societari. Seguono poi gli Stati Uniti che mantengono un ruolo significativo sia sul fronte governativo pari all’ 8,1%, sia su quello corporate pari al 7,2%.
Accanto alla tradizionale esposizione obbligazionaria, nel 2025 si è ulteriormente rafforzata la presenza degli investimenti azionari. Il valore dei titoli di capitale ha superato i 54 miliardi di euro, portando l’incidenza dell’azionario al 24% del patrimonio investito, rispetto al 22,7% dell’anno precedente. L’aumento interessa tutte le principali tipologie di forme pensionistiche, ma risulta significativo nei fondi negoziali e nei PIP.
L’analisi settoriale conferma alcune delle tendenze già osservate negli ultimi anni: il settore tecnologico continua a rappresentare il principale comparto di investimento azionario con un peso del 23,7%, seguito dal settore finanziario al 20,7%, e da quello industriale al 12,8%. Parimenti, diminuisce il peso delle società attive nei beni di consumo ciclici e non ciclici.
Per l’investimento azionario gli Stati Uniti restano il principale mercato di riferimento, pur con un peso in lieve diminuzione dal 53,2% al 50,5%, mentre l’area Euro rappresenta poco più del 20%. Relativamente ai titoli italiani, questi costituiscono il 6,2% degli investimenti azionari. Una percentuale apparentemente esigua ma significativamente superiore al peso dell’Italia nei principali indici azionari globali, dove la quota nazionale non raggiunge l’1%.
Gli investimenti nell’economia domestica
Proprio il tema del contributo della previdenza complementare al finanziamento dell’economia italiana rappresenta uno degli aspetti più rilevanti evidenziati dalla Relazione COVIP. Sebbene l’incidenza complessiva nel portafoglio previdenziale degli investimenti domestici sul totale del portafoglio sia scesa al 19,3% (riducendosi di 4 punti dal 2021), in valore assoluto le risorse investite in attività riconducibili all’Italia sono aumentate da 40,1 del 2024 a 43,9 miliardi di euro.
Figura 1 – Composizione degli investimenti domestici (incidenza sul portafoglio complessivo)
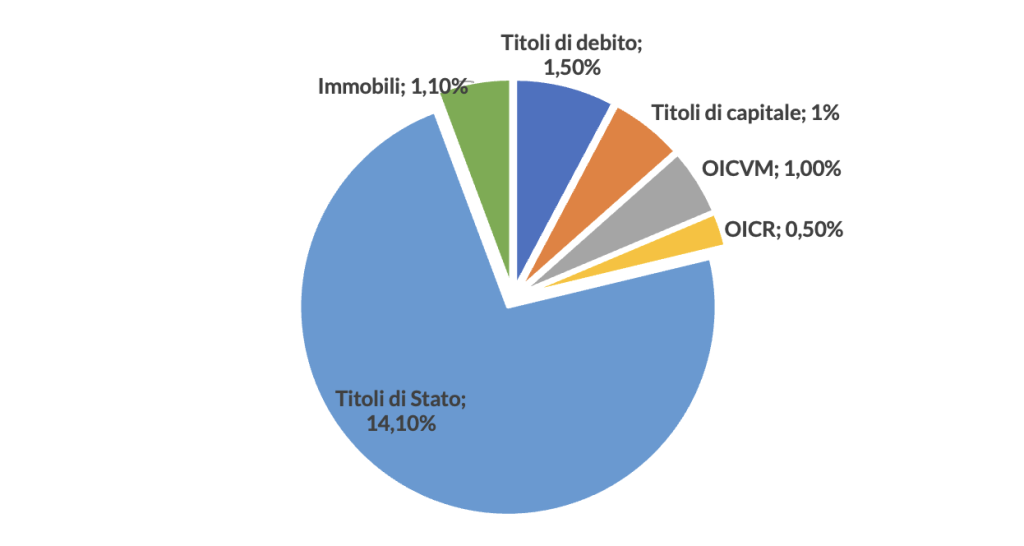
Il contributo dei fondi pensione al finanziamento dell’economia reale nazionale rimane ancora contenuto e meramente concentrato sui titoli di stato che, con una quota del 14,1% del totale degli investimenti, risulta l’asset class più rilevante. Ulteriormente limitata, invece, è la presenza di obbligazioni e azioni emesse dalle imprese nazionali che complessivamente ammontano al 2,6% del portafoglio, circa 5,8 miliardi di euro. Di questi, i titoli non quotati ammontano a 975 milioni: 305 in titoli di debito e 670 in titoli di capitale. Completano il quadro gli investimenti immobiliari, la cui quota si ferma a poco più dell’1% del totale complessivo, pari a 2,4 miliardi di euro. Pur in crescita in valore assoluto, l’esposizione verso l’economia reale italiana resta contenuta rispetto alle dimensioni complessive del sistema: a fronte di oltre 260 miliardi di patrimonio gestito, le risorse destinate direttamente al finanziamento delle imprese nazionali rappresentano ancora una quota marginale, evidenziando un potenziale di crescita significativo.
Secondo la COVIP, il limitato peso delle imprese italiane nei portafogli previdenziali non deriva esclusivamente dalle scelte degli investitori istituzionali, ma riflette soprattutto le caratteristiche strutturali del mercato nazionale, caratterizzato da un numero contenuto di società quotate e da un ecosistema dei mercati privati ancora poco sviluppato. Ne consegue un universo di investimento più ristretto rispetto ai principali mercati internazionali, con un’incidenza dei titoli italiani nei benchmark di riferimento che rimane fisiologicamente contenuta. In questo contesto, le scelte di allocazione dei fondi pensione italiani, pur evidenziando un’esposizione ai titoli nazionali superiore a quella nei principali benchmark globali, devono rimanere coerenti con i principi di diversificazione e con l’obiettivo prioritario di tutela degli aderenti. La sfida consiste quindi nel favorire un maggiore coinvolgimento del risparmio previdenziale nell’economia reale senza compromettere i criteri di sana e prudente gestione.
Nel complesso, i dati raccolti dalla COVIP per il 2025 delineano un sistema di previdenza complementare sempre più consolidato, capace di attrarre risparmio di lungo periodo, generare rendimenti competitivi e con un potenziale di accrescimento della propria incidenza nel sistema economico-finanziario italiano. I progressi compiuti negli ultimi anni sono indubbiamente rilevanti, ma il doveroso confronto con le principali economie avanzate evidenzia come la previdenza complementare italiana continui a presentare un margine di sviluppo significativo.
Sulla scia di questo scenario la sfida dei prossimi anni sarà duplice: da un lato, mirare ad ampliare la diffusione della previdenza complementare, continuando a garantire rendimenti adeguati e sostenibili nel tempo e contribuendo alla costruzione di pensioni integrative sempre più robuste; dall’altro rafforzare il contributo del risparmio previdenziale allo sviluppo dell’economia reale italiana, senza compromettere i principi di diversificazione, efficienza gestionale e tutela degli iscritti, che restano il presupposto fondamentale del funzionamento della previdenza complementare nel Paese.
