

Il 2025 conferma la crescita della previdenza complementare a livello internazionale, ma mette anche in evidenza profonde differenze tra i sistemi pensionistici. I dati OCSE e COVIP mostrano come asset allocation, modello previdenziale e riforme strutturali stiano ridefinendo il ruolo dei fondi pensione come investitori istituzionali
Il mercato dei fondi pensione a livello mondiale continua a rafforzare il proprio ruolo tra i principali investitori istituzionali, confermando nel 2025 una dinamica di crescita che interessa la maggior parte delle economie avanzate. Secondo i dati preliminari pubblicati dall’OCSE nel Pension Markets in Focus 2025, il patrimonio dei fondi pensione è aumentato in media dell’11,7% nei Paesi membri dell’Organizzazione e del 23,7% nelle economie non OCSE considerate. La crescita è stata sostenuta sia dal continuo afflusso di contributi sia dai rendimenti positivi registrati dalla maggior parte delle attività finanziarie; tuttavia, i risultati conseguiti non sono stati omogenei tra le diverse giurisdizioni.
Come evidenziato anche dalla Relazione annuale della COVIP l’andamento delle masse amministrate non è uniforme a livello OCSE e il diverso peso della previdenza complementare riflette le caratteristiche strutturali dei singoli sistemi pensionistici. Un indicatore particolarmente significativo è rappresentato dal rapporto tra patrimonio dei fondi pensione e PIL nazionale, che evidenzia il diverso grado di sviluppo della previdenza di secondo pilastro nei vari Paesi. Nelle economie caratterizzate da sistemi pensionistici complementari più maturi, da elevati livelli di partecipazione e da meccanismi di adesione automatica o di contribuzione obbligatoria, quali Paesi Bassi, Islanda, Svizzera e Danimarca, le attività dei fondi pensione superano ampiamente il valore del PIL. All’opposto, principalmente nei Paesi dove il primo pilastro pubblico continua a rappresentare la principale fonte di reddito pensionistico, il peso della previdenza complementare rimane più contenuto.
Figura 1 – Incidenza degli attivi destinati alle forme di previdenza complementare rispetto al PIL nazionale
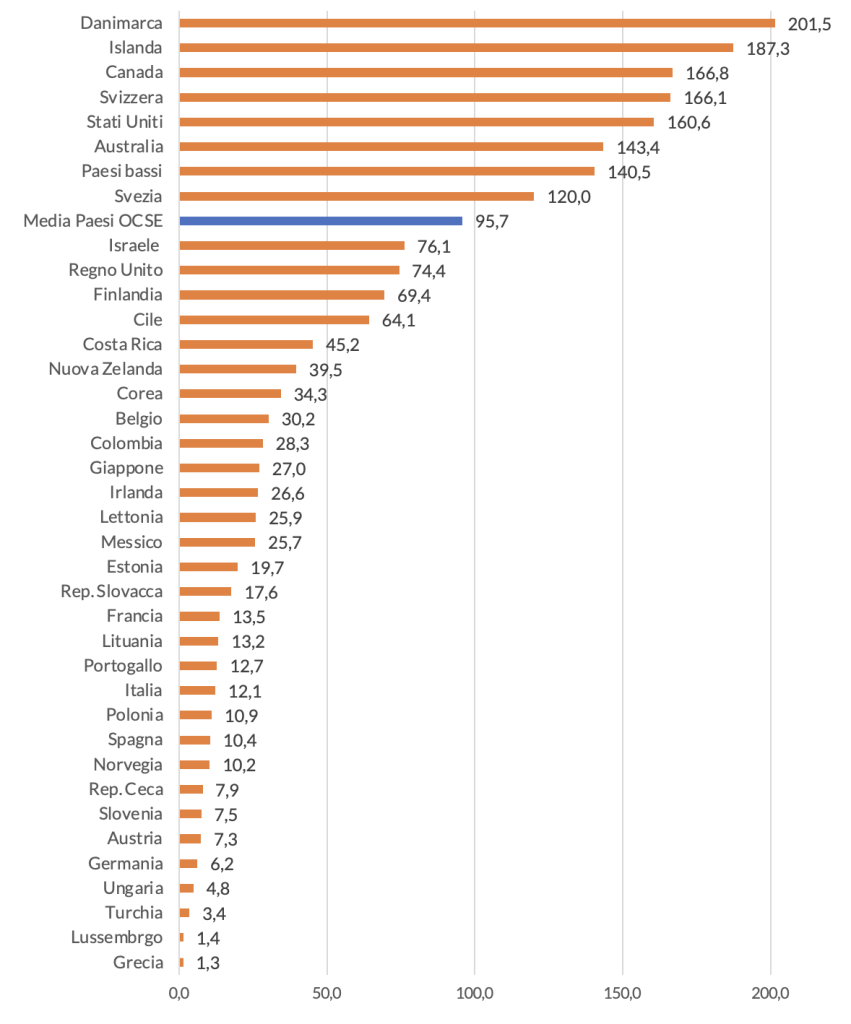
Secondo i dati EIOPA sui Paesi dello Spazio Economico Europeo, riportati dalla COVIP, i Paesi Bassi detengono circa il 58% del patrimonio complessivo dei fondi pensione europei, seguiti da Svezia (11%), Germania (9%), Francia (8%) e Italia (7%). La distribuzione degli aderenti attivi risulta maggiormente equilibrata: su circa 36 milioni di aderenti nello SEE, i Paesi Bassi e l’Italia rappresentano il 20% del totale ciascuno, seguiti dal 16% della Francia e il 15% della Germania.
Il confronto tra patrimonio gestito e numero di aderenti conferma come il peso dei fondi pensione nei singoli Paesi rifletta non solo il livello di partecipazione alla previdenza complementare, ma anche la capacità dei sistemi di accumulare e attrarre il risparmio previdenziale nel lungo periodo.
Asset allocation e performance: perché il 2025 ha premiato alcuni Paesi
La diversa dimensione dei sistemi pensionistici si accompagna a differenze altrettanto marcate nella composizione dei portafogli. I dati OCSE relativi al 2025 mostrano come le varie strategie di allocazione abbiano reagito in modo differente alle dinamiche di mercato, determinando performance eterogenee tra i vari Paesi.
Tre sono stati i principali fattori di mercato che hanno influenzato l’andamento dei patrimoni previdenziali. In primo luogo, il forte rialzo dei mercati azionari: l’indice MSCI World ha registrato una crescita del 21,1%, mentre i mercati sviluppati non USA e quelli emergenti hanno ottenuto rendimenti rispettivamente del 31,9% e al 33,6%. In secondo luogo, il rialzo dei rendimenti dei titoli governativi a lungo termine, a fronte della sostanziale stabilizzazione dei rendimenti a breve e medio termine, ha determinato un irripidimento della curva dei tassi e una conseguente riduzione del valore di mercato delle obbligazioni a lunga duration. Gli effetti sono risultati particolarmente evidenti nei sistemi pensionistici caratterizzati da un’elevata esposizione al reddito fisso e da strategie di gestione delle passività (liability-driven investment). Infine, il deprezzamento del dollaro statunitense rispetto alle principali valute, e in particolare nei confronti dell’euro (circa il 15% a fine 2025), ha inciso negativamente sui rendimenti dei fondi pensione europei con una rilevante esposizione ad attività denominate in dollari. L’effetto è stato più marcato sui portafogli azionari, generalmente non coperti dal rischio di cambio, attenuando i rendimenti derivanti dal favorevole andamento dei mercati azionari per alcune giurisdizioni. Sui portafogli obbligazionari, invece, l’impatto è risultato più contenuto, grazie al più frequente ricorso a strategie di copertura del rischio di cambio.
L’intensità con cui tali fattori hanno inciso sui rendimenti è dipesa dalla composizione dei portafogli, dall’esposizione alle diverse asset class e dalle strategie adottate dai fondi pensione. Ne è derivata una significativa dispersione dei risultati tra i diversi sistemi pensionistici. Tra le performance più rilevanti si distingue quella della Polonia che, con un’esposizione all’equity del 90%, ha registrato il miglior rendimento reale dell’area OCSE (+31,2%). Il risultato è stato sostenuto sia dal sovrappeso dell’azionario sia dall’ottima performance del mercato domestico, a cui era esposta in modo significativo. Risultati positivi sono stati conseguiti anche da Estonia e Lituania, i cui fondi pensione presentano una componente azionaria rispettivamente pari a circa l’82% e il 72% del portafoglio. All’estremo opposto si collocano i Paesi Bassi, unico Paese OCSE a chiudere il 2025 con un rendimento reale negativo (-5,3%). Il risultato è riconducibile principalmente alle perdite di valutazione sulla componente obbligazionaria e sui derivati di copertura del rischio di tasso d’interesse, mantenuti elevati in previsione della transizione al nuovo sistema pensionistico previsto dal Future Pension Act.
Figura 2 – Allocazioni di portafoglio e tasso di rendimento dei Paesi OCSE
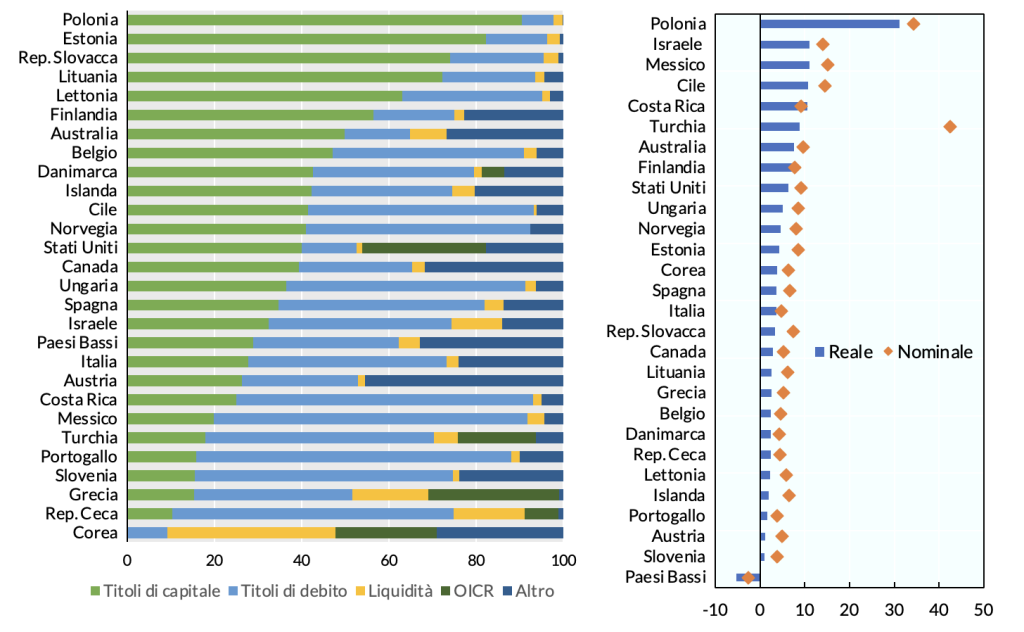
Le differenze osservate nella composizione dei portafogli riflettono le caratteristiche strutturali dei sistemi previdenziali dei diversi Paesi. Come evidenziato dalla Relazione annuale della COVIP, l’asset allocation dei fondi pensione dipende infatti dal grado di maturità della previdenza complementare, dal ruolo attribuito al secondo pilastro nei sistemi pensionistici nazionali, dalla propensione al rischio dei diversi regimi e, in alcuni casi, dai vincoli regolamentari che disciplinano gli investimenti. La composizione dei portafogli non rappresenta quindi soltanto una scelta gestionale, ma costituisce l’espressione delle caratteristiche del sistema previdenziale di ciascun Paese.
La transizione verso i fondi pensione a contribuzione definita
Tra i principali fattori che influenzano la composizione dei portafogli assume particolare rilievo la tipologia di schema pensionistico adottato, cioè nella diversa diffusione degli schemi a prestazione definita (Defined Benefit – DB) o a contribuzione definita (Defined Contribution – DC). Come evidenziato dalla COVIP, la distinzione tra i due modelli non riguarda esclusivamente le modalità di determinazione della prestazione pensionistica, ma si riflette direttamente sulla ripartizione dei rischi tra aderente ed ente, sulle politiche di investimento e, di conseguenza, sul profilo rischio-rendimento dei fondi pensione.
Il mercato europeo è ancora caratterizzato da una prevalenza dei regimi a prestazione definita, che rappresenta circa il 75% del patrimonio complessivo dei fondi pensione dell’area. Tuttavia, il secondo pilastro previdenziale sta attraversando una progressiva trasformazione dagli schemi a prestazione definita verso quelli a contribuzione definita: questi ultimi, pur amministrando una quota inferiore degli attivi complessivi, continuano a espandersi sia in termini di diffusione sia di nuove adesioni, registrando una crescita delle attività del 58% dal 2020, confermando il graduale cambiamento strutturale del settore.
Ne sono l’esempio i Paesi Bassi che hanno avviato una profonda riforma del proprio modello previdenziale attraverso il Future Pensions Act, che prevede la transizione verso i fondi a contribuzione definita entro il 2028. Anche la Francia sta completando un importante processo di riorganizzazione del secondo pilastro con l’attuazione della Loi PACTE, che ha introdotto i Fonds de Retraite Professionnelle Supplémentaire (assimilabili ai fondi pensioni disciplinati dalla Direttiva IORP II) e i nuovi Produit d’Épargne Retraite (piani pensionistici individuali). L’obiettivo della riforma è ampliare la diffusione della previdenza complementare e favorire una maggiore partecipazione tramite una maggiore trasparenza, vantaggi fiscali e semplificazione della portabilità.
La crescente diffusione dei regimi a contribuzione definita assume una rilevanza che va oltre la sola evoluzione dell’assetto previdenziale. La transizione verso questo schema pensionistico implica una ridefinizione dell’asset allocation e dell’esposizione al rischio dei portafogli. Ciò deriva dalla diversa modalità di funzionamento degli schemi a prestazione e a contribuzione definita che si riflette nell’allocazione degli asset. Nei regimi a contribuzione definita, in cui la prestazione finale dipende dall’accumulazione dei contributi versati e dai rendimenti conseguiti, le scelte di investimento assumono un ruolo centrale. Nei regimi a prestazione definita, invece, l’obiettivo di garantire una prestazione prefissata al momento del pensionamento comporta un diverso approccio orientato alla gestione delle passività.
L’andamento dei mercati finanziari nel 2025 rappresenta un esempio concreto di queste differenze. Le caratteristiche strutturali dei sistemi pensionistici europei – tra cui il grado di diffusione e di maturità della previdenza complementare, la prevalenza degli schemi a prestazione o a contribuzione definita e il livello di partecipazione al secondo pilastro – si traducono in politiche di investimento e asset allocation differenti. Di conseguenza, i vari sistemi hanno mostrato una diversa sensibilità ai principali fattori di mercato, determinando la significativa dispersione delle performance registrate nel corso dell’anno.
Nel complesso, le evidenze della COVIP e dell’OCSE delineano un settore in continua espansione, ma soprattutto in profonda trasformazione. La crescita del patrimonio resta un indicatore fondamentale dello sviluppo della previdenza complementare; tuttavia, il progressivo passaggio verso schemi a contribuzione definita rende sempre più centrale il ruolo delle scelte di investimento. In un contesto caratterizzato da mercati finanziari sfidanti, la capacità dei fondi pensione di coniugare rendimento, gestione del rischio e orizzonte di lungo periodo costituirà uno dei principali elementi di solidità e sostenibilità dei sistemi previdenziali europei.
