

Quasi 8 italiani bancarizzati su 10 riconoscono l’importanza di investire sul proprio futuro previdenziale, ma meno di 1 su 3 ha già attivato una soluzione. Anima indaga lo stato dell’arte della previdenza integrativa e i fattori che potrebbero favorire una maggiore partecipazione, tra incentivi fiscali e flessibilità
a cura di Anima Holding
Dal 2012, l’Osservatorio Anima studia, con cadenza semestrale, i comportamenti finanziari delle famiglie italiane e le loro preferenze in materia di risparmio e investimenti. L’indagine del secondo semestre 2026, condotta in collaborazione con le società di ricerca Eumetra e Research Dogma tra il 28 agosto e il 4 settembre 2026 su 1.028 italiani bancarizzati, rappresentativi di circa 35 milioni di persone, metà dei quali titolari di investimenti, dedica un approfondimento alla previdenza complementare.
Dalla consapevolezza all’azione
Il quadro che ne emerge presenta innanzitutto un elemento centrale: la consapevolezza dell’importanza di costruire una pensione integrativa a quella offerta dal sistema pubblico è diffusa, ma non sempre si traduce in iniziative concrete. Il 78% degli intervistati considera “molto” o “abbastanza” importante investire sul proprio futuro previdenziale. Anche le risposte sull’età a cui iniziare ad investire mostrano una diffusa attenzione: il 39% ritiene opportuno cominciare appena possibile, mentre un altro 39% indica una fascia compresa tra i 25 e i 44 anni.
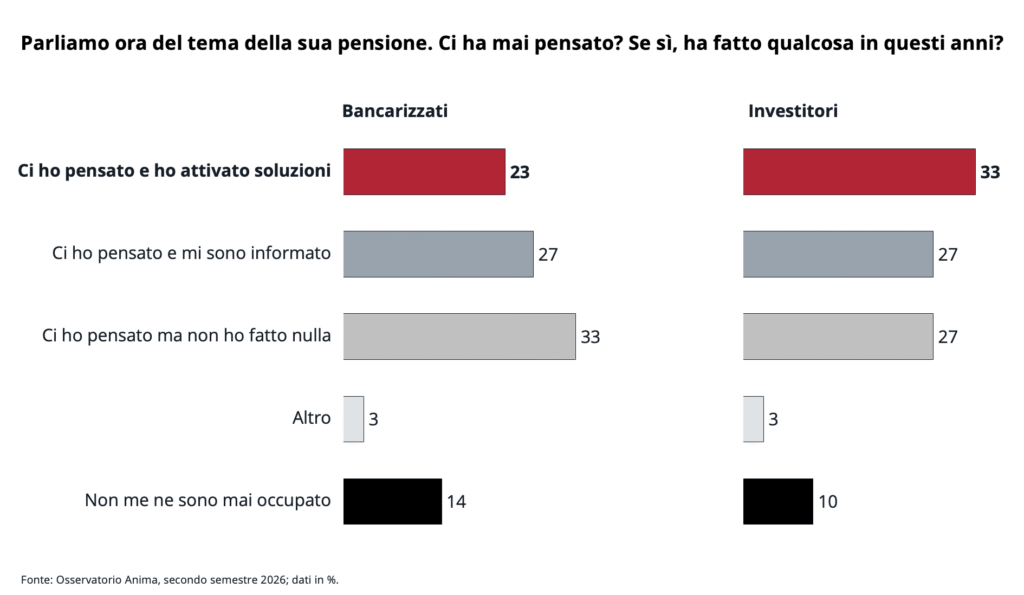
Eppure, quando si passa dalle intenzioni ai fatti, il quadro cambia. Solo il 23% dichiara di aver già attivato soluzioni previdenziali; il 27% si è informato, mentre il 33% ha riflettuto sul tema senza intraprendere alcuna iniziativa. Un ulteriore 14% non se ne è mai occupato. Tra gli investitori, la quota di chi ha attivato soluzioni sale al 33%, mentre quella di chi non ha mai affrontato l’argomento scende al 10%.
Figura 1 – Previdenza, tra parole e fatti
Conoscere per scegliere
Il divario tra interesse e azione si accompagna a una conoscenza non sempre completa delle caratteristiche della previdenza complementare. Il 71% sa che è possibile ottenere anticipazioni per esigenze importanti, alle condizioni previste; il 66% sa che, raggiunti i requisiti, la prestazione può essere in parte erogata in capitale e in parte trasformata in rendita. Il 60% è consapevole di poter scegliere il profilo d’investimento in funzione del rischio.
Più contenuta è la conoscenza della deducibilità fiscale dei contributi volontari entro i limiti legislativi, nota al 54% del campione. Solo il 38% riconosce, inoltre, come falsa l’affermazione secondo cui, soprattutto per i giovani, sarebbe preferibile scegliere investimenti più prudenti.
Un progressivo aumento dell’informazione, già costantemente posta in essere quotidianamente e con profuso impegno dai fondi pensione, dai delegati nelle aziende e da tutti gli attori coinvolti nei processi di comunicazione e assistenza agli aderenti esistenti e a quelli potenziali, e della consapevolezza resta quindi essenziale per una più diffusa comprensione del funzionamento degli strumenti previdenziali, i rischi associati e le possibilità di scelta in relazione ai propri obiettivi.
Sicurezza e integrazione del reddito al centro degli obiettivi
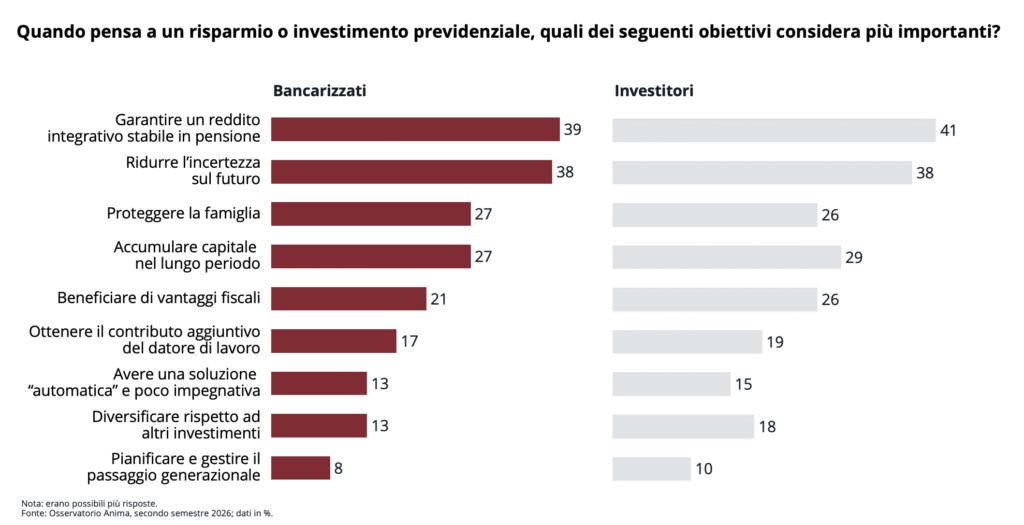
Gli obiettivi associati al risparmio e all’investimento previdenziale evidenziano una marcata esigenza di maggiore sicurezza economica. Tra i bancarizzati, la quota di chi vuole garantirsi un reddito integrativo stabile durante la pensione sale al 39% dal 36% di febbraio 2026; quella di chi punta a ridurre l’incertezza sul futuro passa dal 34% al 38%. La protezione della famiglia e l’accumulo di capitale nel lungo periodo sono citati entrambi dal 27% del campione, mentre i vantaggi fiscali dal 21%. Cresce, invece, l’interesse per il contributo aggiuntivo del datore di lavoro, dall’11% al 17%.
Tra gli investitori emergono priorità analoghe: il 41% punta a un reddito integrativo stabile (+4%) e il 38% a ridurre l’incertezza (+5%). Anche in questo gruppo aumenta l’importanza del contributo datoriale, dal 13% al 19%.
Figura 2 – Le priorità di risparmio e investimento previdenziale
La previdenza complementare è quindi vista soprattutto come uno strumento per integrare il reddito futuro e contenere l’incertezza, mentre gli incentivi economici e fiscali, come vedremo, possono rafforzarne l’attrattività e indurre il passaggio all’azione.
Costi, flessibilità e incentivi per favorire l’adesione
Se l’integrazione del reddito futuro è il principale obiettivo della previdenza complementare, l’esame dei fattori che potrebbero favorire l’adesione evidenzia priorità in parte diverse. Tra i bancarizzati, emergono soprattutto la riduzione dei costi (39%) e i vantaggi fiscali (33%). Seguono la flessibilità nel recuperare il capitale attraverso anticipazioni, riscatti o prestazioni in rendita (29%) e le maggiori garanzie sul capitale (26%).
Tra gli investitori, i vantaggi fiscali assumono un peso ancora maggiore, risultando il fattore più citato (42%), davanti alla riduzione dei costi (35%) e alla flessibilità (32%).
Dalla consapevolezza alla pianificazione
In sintesi, l’indagine evidenzia un divario tra il riconoscimento dell’importanza della previdenza complementare e la sua effettiva diffusione. La sfida è trasformare sempre più un interesse presente e diffuso in pianificazione attiva, aiutando le persone a comprendere quali siano le tante soluzioni disponibili e a valutarle in funzione delle proprie esigenze.

