

Nonostante un inizio d’anno penalizzato dalle tensioni commerciali che hanno appesantito i mercati finanziari, il 2025 si è chiuso ancora in rialzo per i fondi pensione. Risultati positivi e superiori al benchmark del TFR anche nel confronto nel medio-lungo periodo, evidenziando come la crisi del 2022 sembri ormai alle spalle
Secondo la relazione annuale COVIP, alla fine dello scorso anno le 273 forme pensionistiche complementari contavano 10,425 milioni di iscritti, il 4,8% in più rispetto al 2024, a cui corrispondono 11,678 milioni di posizioni in essere e con un tasso di partecipazione in rapporto alla forza lavoro del Paese pari al 39,9% (38,3% nel 2023). Nel dettaglio, le nuove adesioni sono state 928.100 unità, il 16,2% in più rispetto al 2024, di cui 682.666 sono iscrizioni esplicite (73,6%), 188.270 iscrizioni (20,3%) sono state raccolte tramite il meccanismo delle adesioni contrattuali e 57.114 (6,2%) attraverso il silenzio-assenso.
Approfondendo l’analisi della struttura dell’offerta previdenziale, ai fondi negoziali aderiscono in 4,358 milioni (+6,1% rispetto al 2024), i fondi aperti contano 2,211 milioni di iscritti (+8,7%) e i PIP “nuovi” 3,801 milioni (+2,9%). Includendo anche i 272.000 iscritti dei “vecchi” PIP ed escludendo le iscrizioni multiple riferite a una stessa persona, il segmento dei piani individuali di tipo assicurativo conta 4,037 milioni di aderenti. Completano il quadro i 666mila iscritti ai fondi preesistenti. La contribuzione media risulta essere di 2.990 euro, ancora lontana dal limite massimo di deducibilità annuale (soglia alzata nell’ultima Legge di Bilancio da 5.164 euro a 5.300 euro) sebbene abbia registrato una crescita in termini nominali, pari al 2,7%, superiore alla media del quinquennio precedente, pari all’1,1%.
Per quanto riguarda le risorse complessivamente destinate alle prestazioni sono cresciute del 7,7% a 262 miliardi di euro, pari all’11,6% del PIL e al 4% delle attività finanziare delle famiglie italiane, con un aumento rispetto al 2023 di 18,6 miliardi di euro determinato principalmente dal saldo positivo della gestione finanziaria, pari a 10,1 miliardi, mentre la gestione previdenziale ha generato flussi positivi per 8,5 miliardi, grazie a contributi per 22,4 miliardi di euro a fronte di uscite per prestazioni per 13,9 miliardi. Rispetto all’inizio del 2007, anno di avvio della riforma della previdenza complementare, il totale delle risorse si è più che quadruplicato, con una crescita media dell’8,8% su base annua.
Passando all’analisi delle linee di investimento, restano predominanti i profili con una quota azionaria bassa o addirittura nulla: i garantiti rappresentano il 33,7% degli iscritti, a cui si aggiungono il 12,1% di quelli obbligazionari. Nei profili bilanciati si colloca il 40,3% degli iscritti, mentre risulta più esiguo il peso degli azionari con il 13,9%. Tuttavia, negli ultimi anni il peso dei profili garantiti è progressivamente sceso: rispetto al 2020, è diminuito di 7,5 punti percentuali a favore soprattutto dei profili più rischiosi come quelli azionari e bilanciati, rispettivamente 6,4% e 2,2% in più.
I rendimenti della previdenza complementare al 2025
A livello di rendimenti, infine, anche il 2025 è stato un anno positivo per i mercati finanziari, nonostante una prima parte penalizzata dall’acuirsi delle tensioni commerciali e il persistere di uno scenario geopolitico complesso. In tale contesto, i risultati delle forme pensionistiche complementari sono stati ampiamente positivi, soprattutto per le linee di investimento a maggiore contenuto azionario e, in misura inferiore, per quelle che investono in titoli di debito. I rendimenti medi aggregati hanno visto i fondi negoziali guadagnare il 4,8% (+6% nel 2024), i fondi aperti il 5,7% (+6,5% nel 2024) e le gestioni unit linked di ramo III dei PIP il 5,1% (+9% nel 2024), battendo di oltre il doppio il tasso di rivalutazione del TFR del +1,9%.
Figura 1 – I rendimenti netti medi annui delle forme pensionistiche complementari
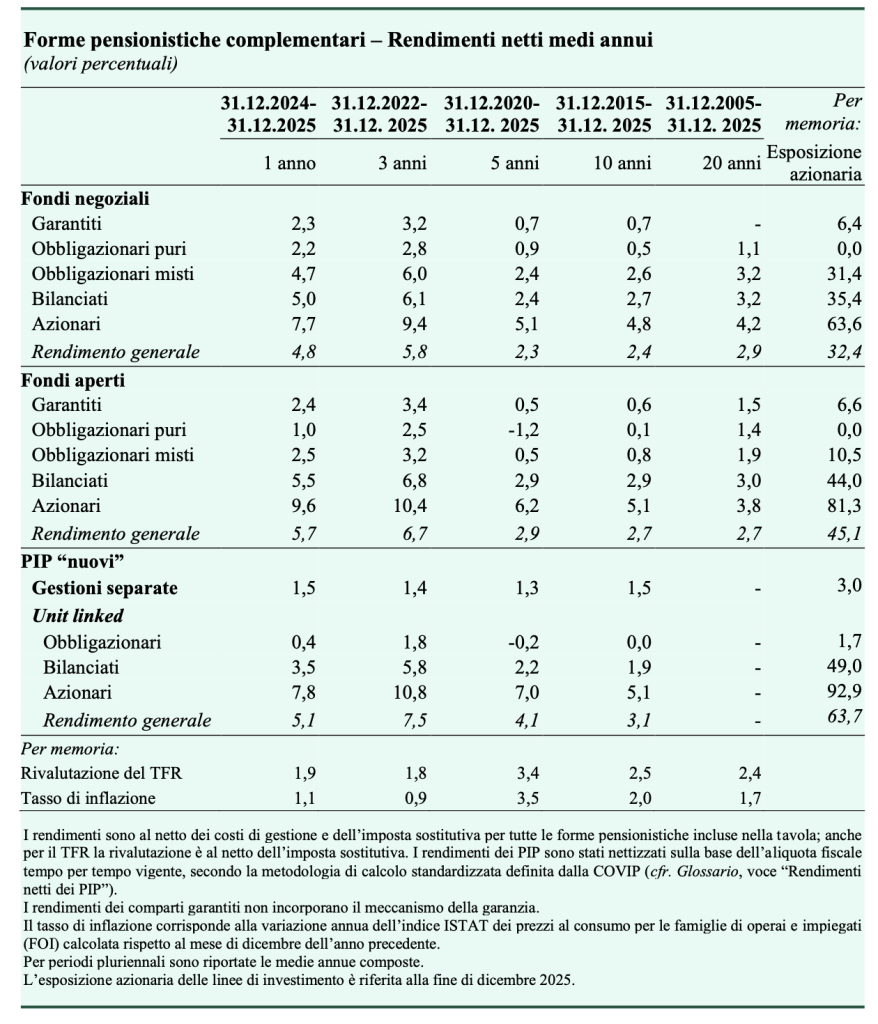
I comparti azionari hanno registrato le performance migliori, con rendimenti in media pari al 7,7% nei fondi negoziali, al 9,6% nei fondi aperti e al 7,8% nei PIP. Le linee bilanciate hanno mediamente reso il 5% nei fondi pensione negoziali, il 5,5% nei fondi aperti e il 3,5% nei PIP. Le linee obbligazionarie miste hanno guadagnato il 4,7% nei fondi negoziali, il 2,5% nei fondi aperti e lo 0,4% nei PIP di ramo III; quelle obbligazionarie pure hanno registrato rendimenti del 2,2% nei fondi negoziali e l’1% nei fondi aperti. Positivi anche i risultati delle linee garantite, con rendimenti del 2,3% nei fondi negoziali e del 2,4% nei fondi aperti, mentre le gestioni separate di ramo I dei PIP hanno limitato il guadagno all’1,5%.
Anche i risultati dell’ultimo triennio mostrano rendimenti nettamente positivi e superiori ai benchmark del TFR e dell’inflazione in scia al recupero dei mercati finanziari dopo il crollo del 2022, beneficiando da un lato dell’entusiasmo sull’onda degli investimenti in intelligenza artificiale e dall’altro del progressivo allentamento della politica monetaria dopo la repentina stretta causata dall’impennata inflazionistica seguita allo scoppio della guerra tra Russia e Ucraina. A fronte di una rivalutazione del TFR dell’1,8% e di un tasso di inflazione dello 0,4%, nel 2023-2025 i fondi negoziali hanno ottenuto un rendimento medio del 5,8%, i fondi aperti del 6,7% e i PIP del 7,5%, con i comparti azionari che spaziano dal +9,4% dei fondi negoziali alla doppia cifra nelle forme di mercato.
Ampliando ulteriormente il periodo di analisi, più in linea per una corretta valutazione della redditività del risparmio previdenziale dati gli orizzonti temporali più lunghi in ragione degli obiettivi perseguiti, nel decennio 2015-2025 i rendimenti medi annui composti delle linee a maggiore contenuto azionario si collocano, per tutte le tipologie di forme pensionistiche, tra il 4,8% e il 5,1%. Viceversa, le linee garantite e quelle obbligazionarie pure mostrano rendimenti medi poco superiori allo zero; le linee bilanciate rendimenti medi che vanno dall’1,9% dei PIP di tipo unit linked al 2,7% dei fondi negoziali e al 2,9% dei fondi aperti. Nel periodo di tempo considerato, dunque, le linee azionarie registrano tutte rendimenti pari a circa il doppio del tasso di rivalutazione del TFR, pari nel decennio considerato al 2,5% medio annuo composto, mentre per le altre tipologie di linee di investimento, tale confronto appare meno favorevole.
Appare quindi evidente come la scelta della linea di investimento da parte degli iscritti, unita alle contribuzioni versate e agli anni di partecipazione alla forma pensionistica, costituisca una variabile che incide significativamente sull’accumulazione della propria posizione previdenziale, con l’orizzonte di lungo periodo che caratterizza questa tipologia di investimento che consente l’adozione di un maggior grado di rischio soprattutto per gli aderenti più giovani, salvo poi ridurne progressivamente la quota con l’avanzare degli anni. Chiaramente, infatti, i risultati sopra esposti dipendono in larga parte dall’asset allocation adottata dalle diverse tipologie di comparto e, in particolare, dalla quota media di investimenti in azioni, che varia tra le diverse forme pensionistiche. L’esposizione media in titoli di capitale per le linee azionarie dei fondi negoziali, 63,6%, è più bassa di quella riscontrata nei fondi aperti, al 81,3%, e nei PIP, 92,9%. Stesse differenze, seppur più contenute, si verificano per le linee bilanciate, con i fondi negoziali che si attestano al 35,4% di azioni in media detenute contro il 44% dei fondi aperti e il 49% dei PIP.


