

L’età richiesta per la pensione di vecchiaia nel nostro Paese è confermata per il 2026 a 67 anni, con 20 di versamenti contributivi, che diventano 71 con 5 anni di contribuzione: a quale età lasciano però davvero il lavoro gli italiani? Ecco cosa suggerisce il confronto tra età legale ed età effettiva di pensionamento
Benché negli ultimi 2-3 anni, come confermato peraltro anche dall’ultima Legge di Bilancio, la corsa al pensionamento anticipato sia rallentata, una delle maggiori criticità del sistema previdenziale italiano resta l’elevato numero di norme che hanno previsto nel tempo deroghe all’età legale di pensionamento, producendo un abbassamento dell’età effettiva poco coerente con l’aspettativa di vita di uno dei Paesi più longevi al mondo.
È questo uno degli spunti offerti dal Tredicesimo Rapporto sul Bilancio del Sistema Previdenziale a cura del Centro Studi e Ricerche Itinerari Previdenziali: sulla base dei dati tratti dall’Osservatorio pensioni INPS, la pubblicazione opera infatti un confronto tra età legale di pensionamento ed età media effettiva alla decorrenza della pensione, evidenziando uno scostamento (a favore della seconda) utile a riflettere sulla tenuta prospettiva della previdenza italiana.
Età effettiva ed età legale di pensionamento: com’è cambiato il confronto nel tempo
Per quanto riguarda la pensione di vecchiaia, giova innanzitutto ricordare che nel 1997, quando l’età legale richiesta per i dipendenti del settore privato era di 63 anni per gli uomini e 58 anni per le donne, con un’anzianità contributiva di almeno 18 anni, l’età media effettiva al pensionamento era di 63,5 anni per gli uomini e di 59,3 per le donne. Nel 2018 l’età legale richiesta è stata unificata per genere e attività lavorativa e dal 2019 bloccata, fino al 31 dicembre 2026, a 67 anni di età in presenza di una contribuzione pari ad almeno 20 anni; diversamente, vengono richiesti 71 anni di età a fronte di 5 anni di versamenti contributivi. Requisiti che trovano pieno riscontro nelle età medie effettive di pensionamento, al 2024 pari a 67,5 anni, valore di poco superiore all’età legale prevista per questa tipologia di trattamento previdenziale.
Per la pensione di anzianità/anticipata, invece, nel 1997 era sufficiente avere 35 anni di contribuzione e un’età di almeno 52 anni oppure 36 anni di anzianità con qualsiasi età: l’età media alla decorrenza era di 56,3 anni per i maschi e di 54,3 anni per le donne, quindi oltre l’età legale. Nel corso degli ultimi anni, però, per effetto dei diversi canali di uscita anticipata introdotti, il quadro si è fatto più complesso. Se è infatti vero che per la pensione anticipata in senso stretto il requisito contributivo, a prescindere dall’età, è stato alzato a 42 anni e 10 mesi per gli uomini (1 in meno per le donne), lo è altrettanto che forme di anticipazione come APE sociale, Opzione Donna e le varie Quota 100/102 o 103 hanno prodotto un abbassamento dell’età effettiva alla decorrenza che, dopo aver raggiunto nel 2019 un picco di 62,5 anni, nel 2024 è stata per i pensionati uomini di 61,5 anni. Di poco inferiore quella delle donne (61,3), per un media complessiva pari a 61,4 anni.
«Nell’ultimo triennio, e i dati così come le ultime due manovre finanziarie lo confermano, la corsa verso la ricerca di nuove soluzioni di pensionamento anticipato è in verità molto rallentata, ma senza le deroghe degli anni precedenti – ha commentato il Professor Alberto Brambilla, Presidente del Centro Studi e Ricerche Itinerari Previdenziali – l’età di uscita anticipata sarebbe stata maggiore e verosimilmente più vicina al target dei 64 anni».
Tenuto conto che la durata “corretta” di una prestazione sotto il profilo attuariale non dovrebbe superare i 20-25 anni di età, i rischi di eccessive anticipazioni sono durate sproporzionate rispetto ai contributi versati, aspetto molto rilevante per la tenuta del sistema per quanto spesso trascurato nel dibattito pubblico sul tema. Eppure, come rilevato dallo stesso Rapporto, all’1/1/2024 erano ancora in pagamento 280.684 gli assegni previdenziali tuttora pagati dall’INPS a persone andate in pensione nel lontano 1975 o ancora prima a causa di requisiti di eccessivo favore: un (altro) monito, che viene dal passato, per i fautori di eccessive anticipazioni o di età di pensionamento poco coerenti con le tendenze demografiche.
«Dalle baby pensioni del 1969 alle nove salvaguardie per gli esodati della Monti-Fornero, dai prepensionamenti dovuti alle diverse crisi di settore alle anticipazioni come APE sociale, Opzione Donna e le varie Quota 100/102 o 103, passando per i lavori “gravosi”, di cui non vi è peraltro alcuna traccia nella letteratura medico-scientifica, il passo verso una nuova autentica giunga pensionistica rischia di essere breve», ha sottolineato il Professore, pur precisando che il nostro sistema necessita senza dubbio di forme di flessibilità. Poche regole ma certe che, possibilmente, vadano a premiare soprattutto i nastri contributivi più lunghi, con eventuali “sconti” e agevolazioni per le lavoratrici madri.
Figura 1 – Età effettiva al pensionamento IVS del settore privato
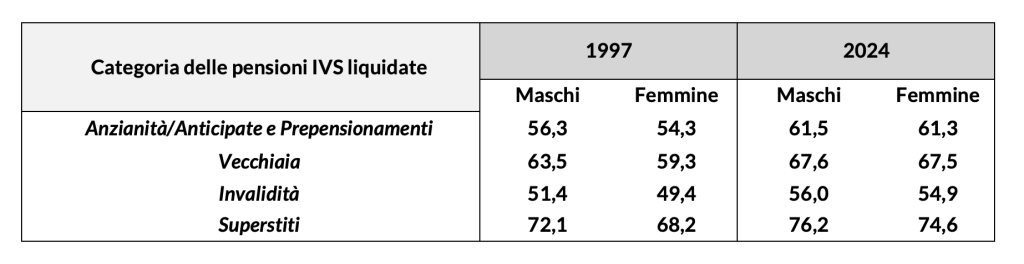
«Premesso che le pensioni anticipate sono tendenzialmente le più elevate per importo (per numero, nell’ultimo anno, sono state invece inferiori a quelle di vecchiaia) e dunque dovrebbero avere un’incidenza maggiore sulle età di fruizione, se si considera il complesso “anzianità/anticipate, vecchiaia e prepensionamenti” si osserva che nel 2024 l’età media effettiva del pensionamento è di 65,1 anni», la precisazione del Professore.
Nel calcolo della media, ponderata per genere, pesa di più l’età maschile (gli uomini rappresentano il 60% del totale dei due generi), pari a 64,7 anni, che quella femminile (il 40%), pari a 65,8 anni. Dato, quest’ultimo, condizionato dal progressivo innalzamento dei requisiti anagrafici subito dall’età di pensionamento delle donne dal 2014 in poi, con conseguente frenata nel numero delle prestazioni di vecchiaia e incremento (benché in misura ridotta) del canale anzianità/anticipata, di cui in precedenza beneficiavano soprattutto gli uomini con anzianità più elevate e carriere continue.
Se, insieme all’età media effettiva di pensionamento per vecchiaia o anzianità/anticipata, si tiene infine conto anche di quella per invalidità previdenziale, ossia l’età media effettiva di tutte le uscite per pensionamento previdenziale diretto, nel 2024 l’età effettiva scende a 63,5 anni per gli uomini e 64,5 per le donne, con una media dei due generi di 63,8 anni.
«Numeri che i nostri policy maker dovrebbero sempre tenere a mente, insieme a quelli sul progressivo invecchiamento della popolazione, nel corso delle loro valutazioni su età di pensionamento e soluzioni di flessibilità», la chiosa del Professor Brambilla.
Analizzando, infine, la media ponderata delle età effettive alla decorrenza di tutte le categorie di pensione, comprese pensioni ai superstiti e trattamenti assistenziali, per il 2024 si osserva un’età media effettiva di 67,4 anni, la stessa rilevata nel 2023. Così come lo scorso anno, resta però ampia la forbice tra i due sessi: mentre per gli uomini, l’età alla decorrenza è di 64,3 (erano 64,1 nel 2023), per le donne è invariata a quota 70,1. A pesare su questo dato, da ponderare quindi con molta attenzione, prestazioni ai superstiti (le reversibilità), le cui beneficiarie vanno appunto ricercate in prevalenza nella platea femminile, e trattamenti assistenziali, erogati a carico dalla fiscalità e dunque non sorretti (del tutto o in parte) da contribuzione.


