

La crescita delle adesioni rappresenta uno dei principali indicatori dello sviluppo della previdenza complementare italiana. Tuttavia, il numero complessivo degli iscritti restituisce una fotografia solo parziale del sistema: per valutare l’effettivo grado di partecipazione è necessario considerare anche quanti (e quanto) contribuiscono effettivamente e regolarmente alla propria posizione individuale
Negli ultimi anni la previdenza complementare ha registrato una crescita costante nel numero delle adesioni: nel 2025 gli iscritti sono aumentati del 4,8% rispetto all’anno precedente, raggiungendo quota 10,5 milioni. Come evidenziato dalla Relazione annuale della COVIP, tale dato rappresenta tuttavia soltanto una prima misura dello sviluppo del settore e non è sufficiente a descrivere l’effettiva contribuzione degli aderenti. Lo stato della contribuzione, ossia la capacità di alimentare con continuità la propria posizione individuale, costituisce infatti un indicatore essenziale per valutare sia il grado di partecipazione sia la possibilità di accumulare nel tempo un montante previdenziale adeguato. Ne è una conferma il tasso di partecipazione: se rapportato alle forze di lavoro raggiunge il 39,9% (38,0% nel 2024), ma considerando esclusivamente gli iscritti che hanno effettivamente versato contributi nel corso dell’anno, il tasso si riduce al 29%.
L’analisi degli iscritti versanti consente quindi di comprendere non solo quanti partecipanti ci sono nel sistema, ma anche con che regolarità e quale intensità lo alimentano. Nel corso del 2025, a fronte di 22,2 miliardi di euro di contributi complessivamente versati, gli iscritti ai quali sono stati attribuiti sono stati 7,443 milioni, pari al 73% del totale (escludendo i PIP “vecchi”, per i quali non sono disponibili informazioni individuali). La contribuzione media annua si è attestata a 2.990 euro, in aumento del 2,7%, e superiore rispetto alla crescita media registrata nel quinquennio precedente pari all’1,1%. Se analizzata per categoria di lavoratori, la contribuzione media annua evidenzia differenze significative: i lavoratori dipendenti versano mediamente 3.110 euro, contro i 2.780 euro dei lavoratori autonomi. La differenza è riconducibile alla possibilità di conferimento del TFR, il quale rappresenta una componente rilevante della contribuzione e che permette di accrescere il flusso destinato alla previdenza complementare.
Tabella 1 – Numero di iscritti versanti e i contributi per forma previdenziale (2025)
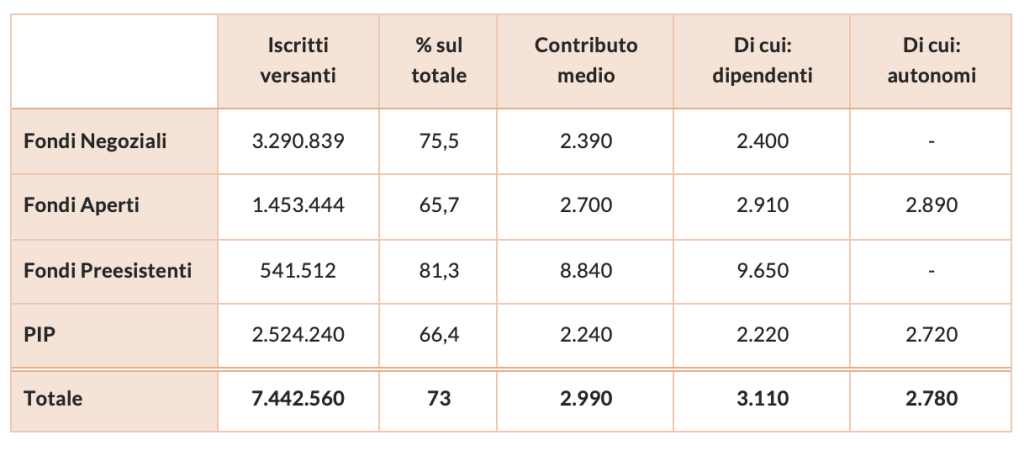
Le differenze non riguardano soltanto le categorie professionali, ma emergono anche tra le varie tipologie di forme pensionistiche. I fondi pensione aperti registrano una contribuzione media pari a 2.700 euro, superiore rispetto ai fondi negoziali (2.390 euro) e ai PIP (2.240 euro). Come osservato dalla COVIP, il valore medio del contributo nei fondi negoziali risente della crescente diffusione delle adesioni contrattuali, nelle quali il versamento iniziale è spesso costituito esclusivamente dal solo contributo del datore di lavoro ed è generalmente contenuto. Decisamente più elevata risulta invece la contribuzione media nei preesistenti, pari a 8.840 euro, favorita da una maggiore maturità degli iscritti e dalla presenza di lavoratori iscritti appartenenti a settori caratterizzati da livelli retributivi più elevati.
Come le differenze reddituali e occupazionali del Paese si riflettono nella distribuzione dei contributi al secondo pilastro
Se il valore medio della contribuzione rappresenta un primo indicatore della capacità di risparmio previdenziale degli aderenti, è la distribuzione dei versamenti a restituire un quadro più articolato del sistema. Come evidenziato anche nel recente articolo dedicato ai livelli di contribuzione alla previdenza complementare, vediamo come dietro una contribuzione media di circa 3.000 euro si nasconda una forte disomogeneità, riconducibile non soltanto alle differenze nelle condizioni occupazionali e nei livelli retributivi, ma anche alle modalità di adesione alle diverse forme pensionistiche e alle caratteristiche economiche dei territori.
Una prima evidenza emerge dall’analisi per genere. Nel 2025 le donne hanno versato mediamente 2.680 euro, contro i 3.190 euro degli uomini, divario che tende ad ampliarsi all’aumentare dell’età. Tendenza opposta nei fondi negoziali, in cui il contributo medio femminile risulta leggermente superiore a quello maschile, ragione riconducibile alla diffusione delle adesioni contrattuali nel settore edile, caratterizzato da una presenza prevalentemente maschile e da versamenti contenuti. A livello territoriale, la distribuzione delle contribuzioni conferma la stretta relazione tra previdenza complementare e struttura economica. I versamenti più elevati si concentrano nelle regioni del Nord e Centro Italia, dove risultano generalmente maggiori sia i livelli occupazionali sia le retribuzioni medie. La Lombardia registra il contributo pro capite più elevato (3.710 euro), seguita dal Lazio (3.280 euro), dall’Emilia-Romagna (3.170 euro) e dal Piemonte (3.090 euro). Le ultime posizioni in classifica sono occupate dal Sud e dalle Isole, la cui contribuzione media cala drasticamente, fino a raggiungere 1.830 euro in Calabria. È evidente come tale distribuzione rispecchi il dualismo economico che caratterizza il Paese.
Passando all’analisi della distribuzione dei versamenti per classi di importo si evidenzia la forte eterogeneità dei comportamenti contributivi degli aderenti. Circa 1 iscritto versante su 5 (20,2%) contribuisce con meno di 500 euro all’anno, mentre il 23,6% concentra la propria contribuzione tra 500 e 1.500 euro. Una terza fascia contributiva è quella compresa tra 4.500 e 5.500 euro, nella quale ricade l’11,4% degli iscritti versanti. Nei fondi negoziali prevalgono i versamenti di importo molto contenuto: il 29% degli aderenti versa meno di 200 euro, dato fortemente influenzato dalle adesioni contrattuali. Nelle forme di mercato, invece, si ha una maggiore concentrazione sia nella fascia tra 500 e 1.500 euro sia in quella compresa tra 4.500 e 5.500 euro. Mentre, nei fondi preesistenti si ha una composizione ancora differente, coerente, come detto prima, con le caratteristiche della platea degli iscritti: oltre il 28% degli aderenti versa tra 6.000 e 10.000 euro, mentre quasi un quarto (24,6%) supera addirittura i 10.000 euro di contribuzione annua.
Un ulteriore elemento di interesse riguarda la distribuzione dei contributi rispetto al limite di deducibilità fiscale, che permette di verificare se tale soglia costituisca effettivamente un vincolo nelle scelte contributive degli aderenti. Se prendiamo la fascia compresa tra 4.500 e 5.500 euro che include la deduzione massima prevista, vediamo come l’87,4% degli iscritti versi importi inferiori al limite deducibile previsto dalla normativa, mentre solo il 9,2% si colloca su quello scaglione e una quota residuale supera tale soglia (percentuali calcolate sui contributi versati al netto del TFR). Nei fondi negoziali solamente 1,3% degli aderenti effettui versamenti annui tra i 4.500 e 5.000 euro, mentre nelle forme di mercato, nelle quali risulta una concentrazione di lavoratori autonomi, circa il 15% degli iscritti si colloca su quel livello contributivo.
Gli iscritti non versanti e il fenomeno delle posizioni multiple: una diversa prospettiva della partecipazione al sistema
Se l’analisi degli iscritti versanti consente di misurare il grado di partecipazione effettiva alla previdenza complementare, quella degli iscritti non versanti, invece, permette di cogliere una delle principali criticità del sistema: la discontinuità contributiva. L’interruzione dei versamenti, infatti, riduce la capacità di accumulare risparmio previdenziale nel lungo periodo e rappresenta un elemento che incide direttamente sull’adeguatezza della futura prestazione pensionistica.
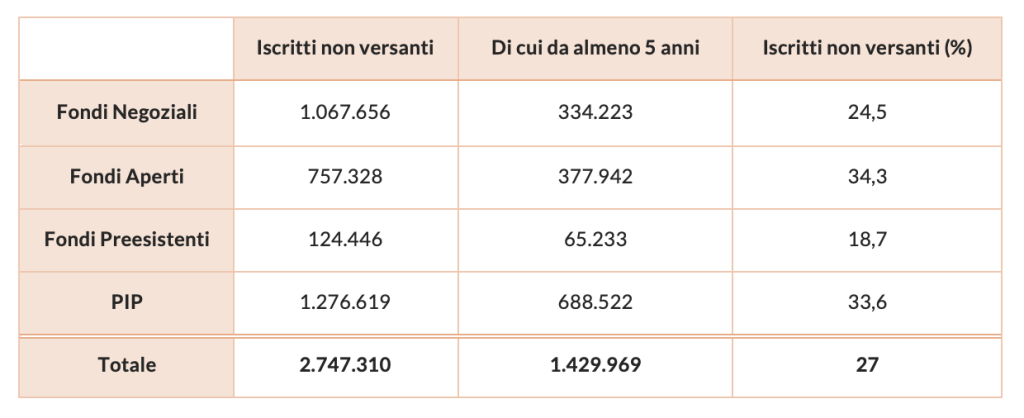
Nel 2025, escludendo dal computo i PIP “vecchi”, gli iscritti non versanti sono ammontati a 2,748 milioni, pari al 27% del totale, una quota in lieve diminuzione rispetto all’anno precedente. A tali soggetti corrispondono 2,922 milioni di posizioni non alimentate. La mancata contribuzione assume spesso carattere strutturale: oltre la metà degli iscritti non versanti non alimenta la propria posizione previdenziale da almeno 5 anni, mentre circa un quarto da oltre 10.
La diffusione del fenomeno varia, anche in questo caso, tra le diverse forme pensionistiche. Le percentuali più elevate si registrano nelle forme di mercato, dove gli iscritti non versanti rappresentano il 34,3% nei fondi aperti e il 33,6% nei PIP. Nei fondi negoziali la quota si riduce al 24,5% e nei fondi preesistenti al 18,7%.
Tabella 2 – Iscritti non versanti per forma pensionistica
Fonte: rielaborazione dati Relazione annuale COVIP
Il fenomeno della mancata contribuzione interessa maggiormente la categoria degli autonomi, tra i quali ben il 41,7% degli iscritti non effettua versamenti, contro il 21,2% dei dipendenti. Si tratta di un dato coerente con la diversa struttura contributiva delle due categorie: mentre i dipendenti possono beneficiare del conferimento del TFR e, spesso, del contributo del datore di lavoro, gli autonomi sostengono integralmente il finanziamento della propria posizione previdenziale.
Strettamente connesso alla mancata contribuzione è il fenomeno delle posizioni multiple. Uno stesso individuo può infatti aderire contemporaneamente a più forme pensionistiche, determinando una differenza tra il numero delle posizioni previdenziali e quello degli iscritti. Poiché le statistiche del settore sono elaborate sulla base delle posizioni previdenziali e non del numero degli aderenti, il dato, se considerato isolatamente, può risultare fuorviante. Nel 2025 gli iscritti con posizioni multiple sono ammontati a 1,152 milioni, circa 70.400 in più rispetto al 2024. A questi soggetti fanno capo complessivamente 2,405 milioni di posizioni, delle quali 1,470 milioni risultano alimentate. Rimangono pertanto 935mila posizioni che, pur essendo formalmente attive, non hanno ricevuto alcun versamento nel corso dell’anno. Queste rappresentano circa tre quarti della differenza tra il numero complessivo delle posizioni previdenziali e quello degli iscritti effettivi (pari a 1,253). Le posizioni multiple interessano tutte le tipologie di fondi e, in circa un terzo dei casi, derivano dalla contemporanea presenza di un fondo negoziale e di un PIP.
Quindi, la crescita del numero delle posizioni rappresenta certamente un indicatore dello sviluppo della previdenza complementare, ma non coincide necessariamente con un analogo aumento della partecipazione effettiva. Le evidenze della Relazione mostrano infatti come la regolarità della contribuzione e il fenomeno delle posizioni multiple costituiscano elementi essenziali per interpretare correttamente la reale diffusione del secondo pilastro. In questa prospettiva, il consolidamento della previdenza complementare non dipende soltanto dall’ampliamento della platea degli aderenti, ma anche dalla capacità di favorire un’alimentazione della posizione previdenziale più stabile e continuativa, condizione essenziale affinché l’adesione si traduca in un’effettiva accumulazione previdenziale nel lungo periodo.


