

L’invecchiamento della popolazione richiederà in futuro maggiore spesa sanitaria e assistenziale, in particolare per la gestione della non autosufficienza. Gli anni di vita guadagnati grazie all’aumento della speranza di vita rappresentano un grande regalo ma purtroppo non tutti sono vissuti in buona salute. In questo contesto, quanto può incidere il sostegno offerto dal secondo pilastro delle forme sanitarie integrative?
L’invecchiamento della popolazione richiederà in futuro maggiore spesa sanitaria e assistenziale, in particolare per gestione della non autosufficienza. Con una speranza di vita media alla nascita di 83,5 anni (81,5 gli uomini e 85,6 le donne) e a 65 anni di 21,3 anni (19,9 gli uomini e 22,7 le donne), siamo tra i Paesi più longevi al mondo. Eppure, gli anni di vita guadagnati non sono vissuti tutti in buona salute: quasi la metà implicano limitazioni funzionali.
Se, come sostiene il Professor Bernabei, Presidente Italia Longeva, “bisogna pensare a come gestire la quota attiva e quella disabile, come individuo e come popolo, per utilizzare questi anni supplementari al meglio, per non esserne travolti, per magari farne una vera e propria risorsa”, quanto può essere indispensabile in ottica prospettica il sostegno offerto dal secondo pilastro delle forme sanitarie integrative?
La spesa sanitaria pubblica
Stando agli ultimi dati contenuti nella Nota di Aggiornamento al Rapporto n. 26 “Le tendenze di medio lungo periodo del sistema pensionistico e socio-sanitario” curato dalla Ragioneria Generale dello Stato, nel 2024 la spesa sanitaria pubblica è risultata pari a 138,335 miliardi di euro, con un incremento del 4,9% rispetto al 2023 e in costante crescita negli ultimi anni. In rapporto al PIL, dopo il picco del 7,3% registrato nel 2020 a causa della pandemia, la spesa si è attestata al 6,3% in linea con i valori pre-COVID 19. Guardando alle singole componenti di spesa, i consumi intermedi – intesi come acquisti per prodotti farmaceutici, dispositivi medici, ecc. – rappresentano la voce più consistente (46,361 miliardi, pari al 33,5% del totale), seguiti dalla spesa per il personale (43,330 miliardi, 31,3%) e dalla spesa per prestazioni acquistate da produttori e sul mercato (43,749 miliardi, 31,6%), per assistenza farmaceutica convenzionata, assistenza medico-generica da convenzione, prestazioni sociali in natura di tipo ospedaliera, specialistica, riabilitativa, integrativa e altra assistenza erogata da operatori privati accreditati. Residuale la voce “Altre componenti di spesa” per 4,895 miliardi di euro.
Figura 1 – La spesa sanitaria pubblica e l’andamento in rapporto al PIL (valori in milioni e in %)
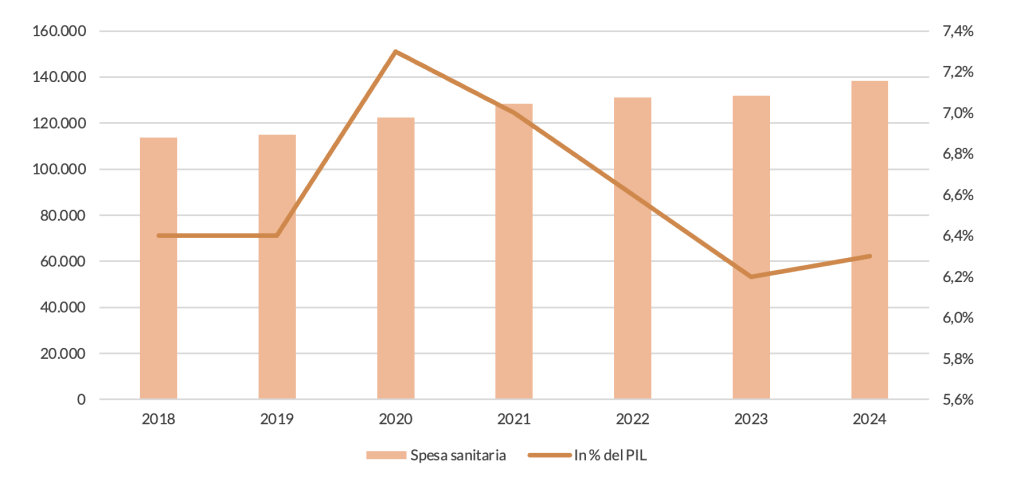
In termini prospettici, le previsioni della Ragioneria indicano un aumento della spesa sanitaria pubblica in rapporto al PIL di 1,1 punti percentuali, passando dal 6,3% del 2024 al 7,4% del 2070. Dopo il drastico aumento nel 2020 dovuto all’impatto della pandemia da COVID-19 e la successiva flessione dovuta alla graduale uscita dallo stato di emergenza, il rapporto fra spesa sanitaria pubblica e PIL presenta una crescita piuttosto regolare fra il 2030 e il 2042. Nell’ultima parte del periodo di previsione, invece, il ritmo di crescita mostra una leggera flessione, fino ad annullarsi nel 2060, per effetto della progressiva riduzione delle generazioni del baby boom.
Si consideri che nella spesa sanitaria pubblica è ricompresa una componente LTC che rappresenta oggi lo 0,6% del PIL e si stima tenderà all’1% entro il 2070. Oltre alla componente sanitaria, la spesa pubblica per Long Term Care include le indennità di accompagnamento (43,6% della spesa totale) e le altre prestazioni LTC, prevalentemente in natura, erogate a livello locale per finalità socio-assistenziali rivolte ai disabili e agli anziani non autosufficienti (16,6%). Complessivamente, circa tre quarti della spesa pubblica per LTC sono rivolti agli anziani non autosufficienti, con oltre 65 anni. Tale percentuale risulta più elevata per le altre prestazioni per LTC (82,7%) e più contenuta per la componente sanitaria (66,4%), in quanto al suo interno coesistono prestazioni che non sono strettamente legate all’invecchiamento (assistenza psichiatrica, assistenza ai tossicodipendenti, assistenza integrativa, assistenza protesica e assistenza farmaceutica erogata in forma diretta e per conto).
Secondo le previsioni contenute nel Rapporto, la spesa pubblica per LTC in rapporto al PIL passerà dall’1,61% del 2024 al 2,32% del 2070. Tale aumento si distribuisce in modo pressoché uniforme nel periodo di previsione, stabilizzandosi a partire dal 2060.
Figura 2 – Le previsioni del rapporto fra spesa sanitaria pubblica e PIL
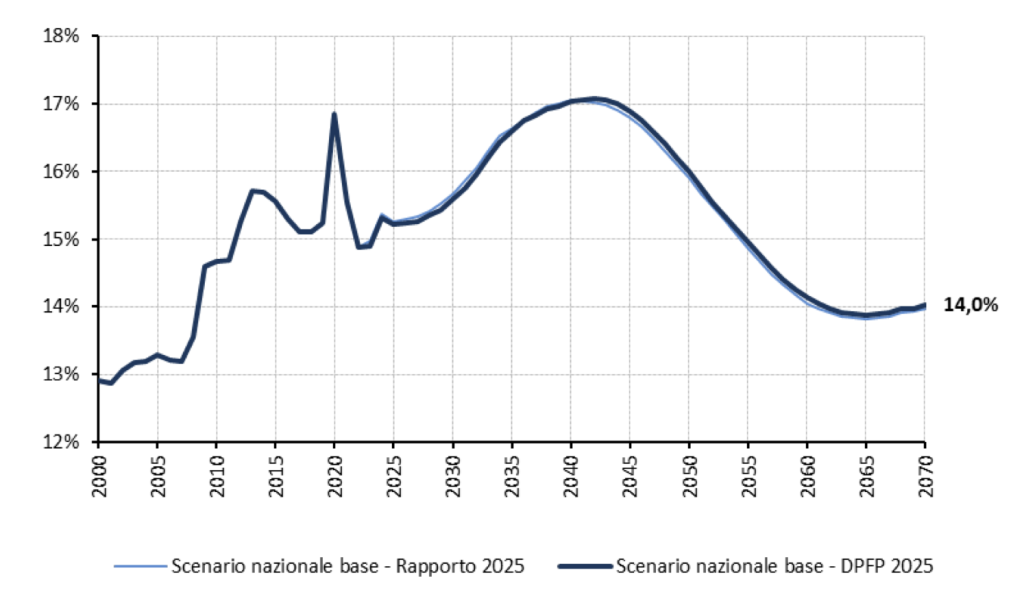
Nota di aggiornamento dicembre 2025
La spesa sanitaria privata e intermediata
Spostandoci dal fronte pubblico a quello privato, gli ultimi dati Istat relativi al 2024 evidenziano una spesa sanitaria out of pocket, sostenuta direttamente dalle famiglie, pari a 41,299 miliardi di euro, vale a dire quasi il 23% della spesa sanitaria totale. Le componenti di spesa più rilevanti riguardano prestazioni ambulatoriali (16,798 miliardi) e l’acquisto di farmaci e altri presidi medici (15,416 miliardi), rappresentando rispettivamente il 41% e il 37% della spesa sanitaria privata complessiva. Se a questi 41,3 miliardi applichiamo il 10,2% di quota generale di “sommerso” rispetto al PIL stimata da Istat, per prestazioni erogate “in nero”, si arriva a stimare una spesa sostenuta direttamente dalle famiglie pari a circa 44,746 miliardi di euro.
La spesa sanitaria invece intermediata da fondi sanitari integrativi, società di mutuo soccorso, Casse sanitarie o Compagnie di Assicurazione, intesa come contributi e premi di assicurazione malattia, si attesta per il 2024 a circa 6,8 miliardi. La seconda voce di spesa privata per dimensioni, pari a circa 37 miliardi, riguarda la “non autosufficienza”, intesa come oneri sostenuti per l’assistenza domiciliare o residenziale.
È evidente come vi siano ampi margini per intercettare una maggior quota di spesa sanitaria privata e aumentare la quota intermediata a beneficio di tutti. In un Paese caratterizzato dalla più grande transizione demografica di tutti i tempi, considerati i vincoli di bilancio e una spesa per welfare pubblico già elevata e difficilmente incrementabile, si rende dunque sempre più urgente un ammodernamento del nostro sistema di protezione sociale, sposando quel welfare mix che nella maggior parte degli Stati a medio e alto reddito garantisce buoni livelli di protezione attraverso la proficua cooperazione tra pubblico e privato.
