L’economia globale ha dimostrato una buona tenuta alle diverse crisi che si sono susseguite negli ultimi anni, grazie alle contromisure adottate per contrastare lo shock sui mercati energetici e il sostegno offerto dagli investimenti in intelligenza artificiale. Una resilienza messa alla prova da un contesto di crescente fragilità fiscale, tra elevati livelli di debito e il rischio di concentrazione del settore tecnologico
Negli ultimi sette anni lo scenario congiunturale è stato messo alla prova da una sequenza eccezionale di eventi avversi: dalla pandemia alle successive difficoltà nelle supply chain globali, dallo scoppio delle guerre in Ucraina e in Medio Oriente, e il conseguente repentino incremento dei prezzi dell’energia e di altre commodity, fino all’inasprirsi delle barriere commerciali e delle relazioni internazionali.
Eppure, sottolinea il Fondo monetario internazionale nel suo ultimo World Economic Outlook, nonostante la loro concomitanza difficilmente prevedibile, l’economia globale ha dimostrato una buona tenuta, al netto di stime e previsioni più o meno allarmistiche che non sempre si sono avverate. Secondo l’istituto di Washington, le ragioni di tale resilienza sono essenzialmente due: la prima riguarda il parziale reindirizzamento delle forniture di energia, unito alla possibilità di attingere dalle riserve e alla sostituzione con altre fonti, come le rinnovabili. La seconda è collegata all’impulso dato dal boom di investimenti connessi all’intelligenza artificiale, che hanno dato impeto all’attività globale e sono continuati a crescere in anticipazione di un aumento degli utili attesi, riflettendosi nelle valutazioni azionarie.
L’attività globale è prevista crescere del 3,1% nel 2026 e del 3,4% nel 2027, stime sostanzialmente invariate rispetto al report di aprile. Una resilienza però sempre più disomogenea tra i diversi Paesi e che corre su un filo sottile, messa sotto pressione dal rischio di un ulteriore inasprirsi delle tensioni geopolitiche e sui mercati energetici che darebbero un colpo ancora più duro ai Paesi importatori di energia e al di fuori della catena del valore della transizione tecnologica. Il tutto in un contesto di crescente fragilità fiscale, in cui l’elevato livello del debito limita la capacità per assorbire ulteriori shock e in mancanza di misure adeguate di medio termine da parte di diversi governi su una maggiore disciplina di bilancio invocate dal Fmi per aumentare lo spazio di manovra contro eventuali nuove crisi.
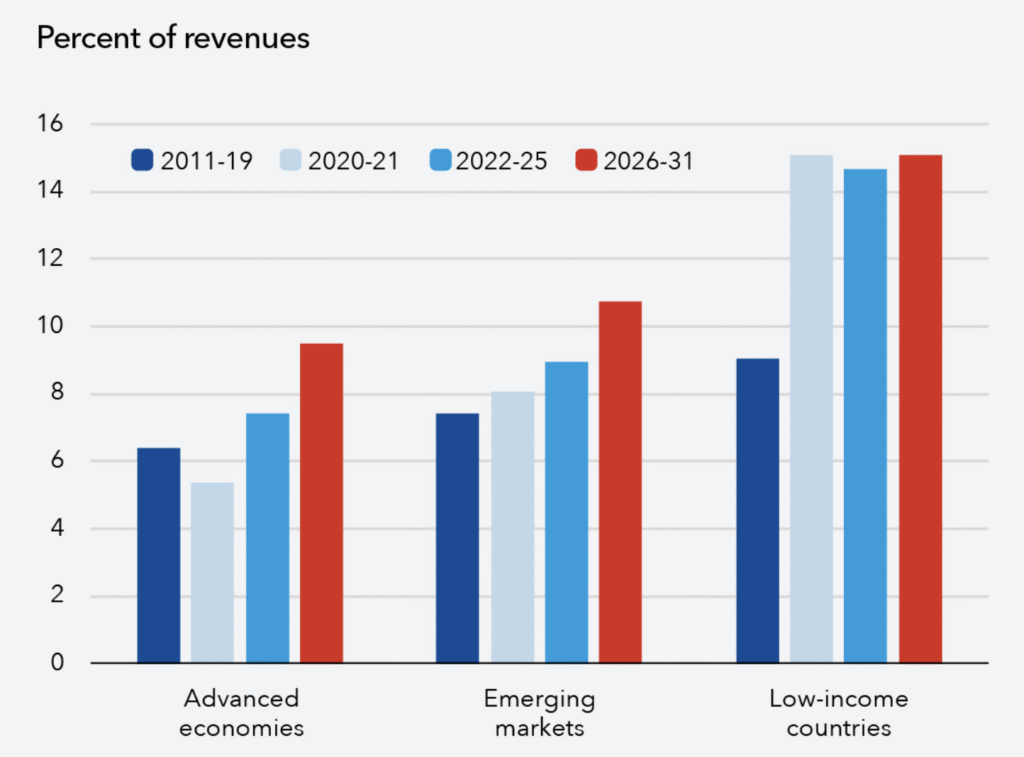
L’inflazione globale è stimata al 4,7% quest’anno, riflettendo principalmente l’aumento dei prezzi delle commodity, per poi diminuire al 4,1% nel 2027, rimanendo comunque sopra il target in diversi Paesi. Le Banche Centrali, a partire da FED e BCE, hanno alzato il costo del denaro lasciando presagire uno scenario di tassi elevati per un periodo prolungato e aumentando la spesa per interessi in una fase storica di crescenti pressioni di spesa. Con un debito pubblico globale previsto superare il 100% del PIL entro il 2030, il livello più alto dalla Seconda Guerra Mondiale, il Fmi stima una crescita del costo medio dell’indebitamento dal 2,3% del 2021 al 3,7%; negli Stati Uniti, ad esempio, la spesa per interessi è attesa raddoppiare dal 2,8% del PIL prima della pandemia al 5,7% nel 2031, arrivando a un livello pari a circa la spesa per le prestazioni sociali. Nei Paesi a basso reddito, la spesa per interessi oggi assorbe circa il 15% delle entrate fiscali, rispetto a una media del 9% tra il 2011 e il 2019. In Europa a preoccupare è la situazione della Francia, dove lo spread del decennale rispetto al Bund tedesco ha superato i livelli della crisi dell’euro del 2012 e quello del BTP italiano. L’OAT a dieci anni è arrivato a un rendimento vicino al 5%, più del corrispettivo italiano e greco, con Parigi che ha più di mille miliardi di dollari di debito in scadenza entro il 2030 da rifinanziare a costi più elevati.
Figura 1 – Il costo del debito pubblico
Il tema riguarda però anche il debito privato, in particolare per quanto concerne gli ingenti investimenti legati al ciclo dell’intelligenza artificiale che si trovano ora a dover rispettare le aspettative di crescita degli utili. Le elevate valutazioni raggiunte dalle Big Tech fanno sì che non sia più sufficiente il solo mantenimento delle promesse di ricavi, tra i timori non troppo celati di un rischio bolla. Non è dato sapere se ci sarà effettivamente un crollo dei mercati legato all’IA, ma è probabile che una possibile correzione avrà un effetto contagio non solo sull’equity. Il settore tecnologico, infatti, sebbene da un lato sia stato finora un fattore importante di resilienza contro lo shock energetico, dall’altro rappresenta un alto rischio di concentrazione, rendendo la crescita economica fortemente dipendente da un numero limitato di aziende, settori e Paesi. Una concentrazione che si riflette anche nei portafogli, dove il diktat della diversificazione rischia di essere indebolito non solo dal forte peso della tecnologia negli indici azionari, ma anche dall’effetto che avrebbe lo scoppio di una bolla su altre asset class solo apparentemente fonte di decorrelazione.
La domanda sembra essere quanto a lungo potrà ancora durare questo ciclo, in un contesto in cui sullo sfondo permangono diversi rischi determinati da grandi cambiamenti che potrebbero impattare l’andamento dell’economia nel lungo periodo. Navighiamo sull’orlo di una nuova crisi o siamo in una fase in cui i fondamentali sottostanti a questo trend sono effettivamente abbastanza solidi da giustificare una nuova corsa al rialzo? L’economia globale sarà in grado di assorbire nuovi shock inattesi e i mercati reagiranno ancora prontamente come accaduto negli ultimi anni? Tutti temi di cui si dibatterà in occasione dell’Annual Meeting dedicato ai Fund Selector, dal titolo “Mercati resilienti, scenari instabili: le sfide della fund selection”, organizzato da Itinerari Previdenziali.