

I venti favorevoli che hanno alimentato l’età d’oro del private equity negli anni 2010 si sono esauriti. In un regime più incerto e con un minore sostegno strutturale, la creazione di valore operativo e una profonda specializzazione contano più che mai, e i dati mostrano che i gestori specializzati ottengono risultati più costanti rispetto ai loro omologhi generalisti
a cura di Pantheon
Forse ogni investitore arriva, prima o poi, a pensare che in passato fosse tutto più facile: che le operazioni fossero più semplici da individuare, che la concorrenza per le transazioni fosse minore e che i rendimenti arrivassero con meno fatica. Ma per molti di noi che lavorano nel private equity, il ricordo di un’«età dell’oro» negli anni 2010 trova riscontro nei dati macroeconomici.
Nel decennio dal 2010 al 2020, si è verificata una serie di venti strutturali favorevoli, creando condizioni attraenti per la nostra asset class.
Figura 1- I rendimenti del private equity nella Golden Era degli anni 2010
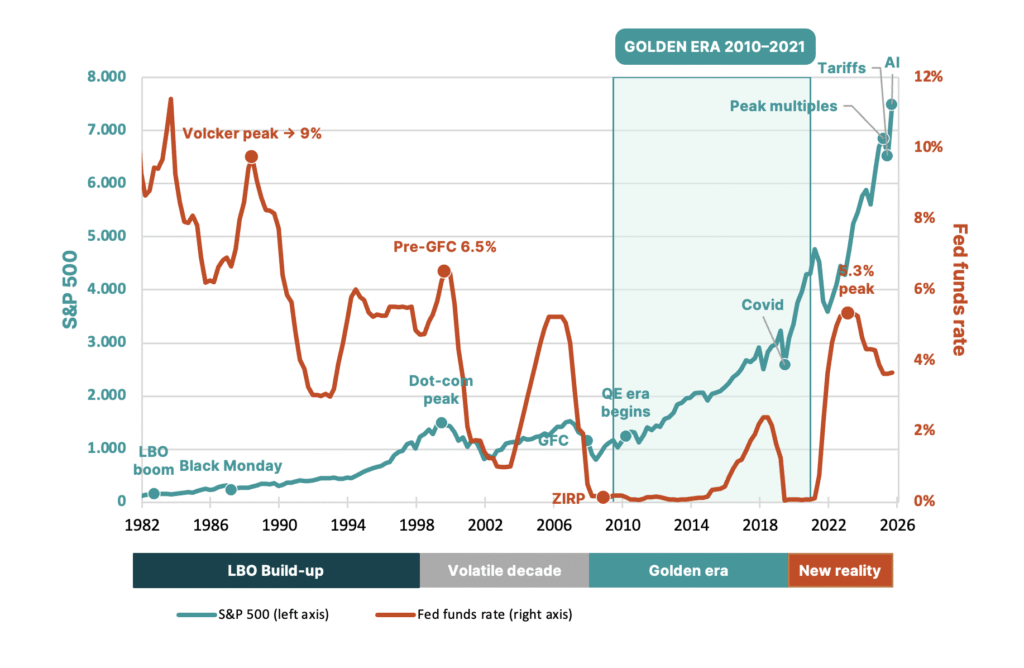
A solo scopo illustrativo. Legenda: S&P 500 (asse sinistro); Fed funds rate = tasso sui Fed funds (asse destro); LBO Build-up = sviluppo degli LBO; Volatile decade = decennio volatile; Golden era = età d’oro; New reality = nuova realtà; Peak multiples = picco dei multipli; Tariffs = dazi; AI = IA.
I tassi erano ai minimi storici, la leva finanziaria era a basso costo e la finestra delle IPO era completamente aperta, mentre l’S&P 500 triplicava tra il 2013 e il 20211. I multipli di ingresso sono saliti da circa 9 volte l’EBITDA nel 2013 a oltre 12 volte nel 20212, ed è stato questo incremento dei multipli, più che il miglioramento operativo, a generare una quota significativa della creazione di valore nei buyout nel corso del decennio.
Il periodo è inoltre coinciso con diversi anni di relativa calma geopolitica e di forte globalizzazione: le società in portafoglio hanno potuto beneficiare di scambi commerciali senza attriti e dell’arbitraggio sul costo del lavoro, e i fondi di private equity hanno generato rendimenti elevati. Tra il 2012 e il 2019, i fondi del primo quartile hanno registrato IRR medi intorno al 20%3. Questa «età dell’oro» è stata il culmine di quattro decenni di venti favorevoli macroeconomici che si sono accumulati nel tempo, ma quei sostegni strutturali sono ormai quasi del tutto scomparsi e i GP di oggi operano senza quel contesto positivo.
I tempi stanno cambiando
Il contesto d’investimento odierno non è infatti soltanto caratterizzato da maggiore volatilità e incertezza: c’è anche più concorrenza per le operazioni, il debito è più caro e la crescita è più difficile da ottenere.
Figura 2 – Cambio di regime per gli investimenti private equity
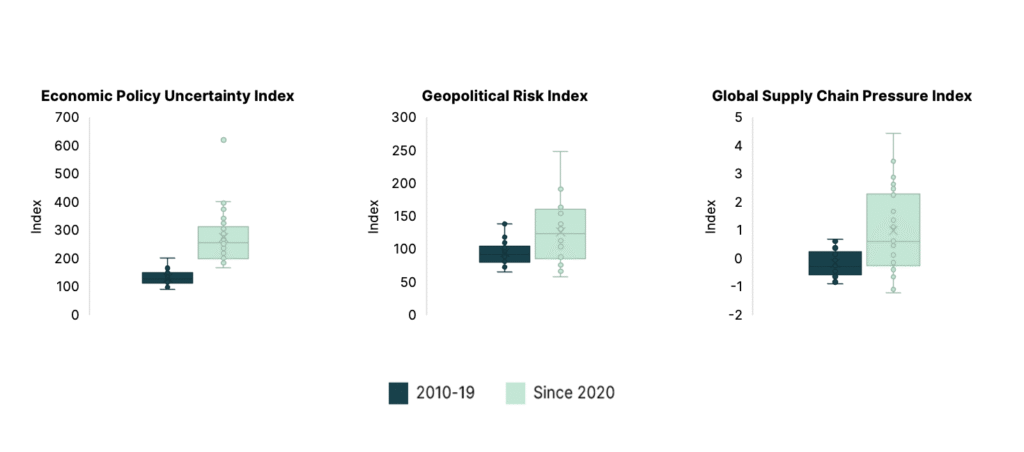
Nel private equity, i GP devono mettere in conto un’ampia gamma di possibili esiti: se il contesto è più incerto, la gamma degli scenari possibili si allarga, gli esiti sono meno prevedibili e può quindi esserci una minore disponibilità a impegnare nuovo capitale senza la certezza di una protezione dal rischio di ribasso.
In questa nuova normalità, i GP si trovano ad affrontare un contesto operativo in cui le ipotesi sull’holding period devono abbracciare uno spettro molto più ampio di possibili esiti delle politiche economiche; in cui la fluttuazione dei tassi d’interesse non permette di ipotizzare che il costo del debito all’ingresso sarà simile a quello all’uscita; e in cui individuare il momento giusto per l’exit è più difficile, mentre gli stessi comparable quotati utilizzati come riferimento per le valutazioni private sono anche essi più volatili. Se le società in portafoglio hanno catene di approvvigionamento fisiche, il quadro dei dazi mutevole si traduce in una volatilità dei margini da cui è più difficile tutelarsi, mentre le decisioni sugli investimenti in capex diventano più complesse.
Un approccio specialistico
Ciò non significa che il private equity non offra più l’opportunità di generare rendimenti solidi, ma serve un approccio diverso. I multipli stabili o in calo e i costi di finanziamento più elevati che osserviamo oggi implicano probabilmente una maggiore dispersione dei rendimenti tra i gestori di private equity e, poiché il contesto è più incerto, la liquidità per qualsiasi asset con una storia più articolata sarà probabilmente più difficile da ottenere. Serve quindi una maggiore attenzione al valore aggiunto sul lato operativo, e sono i gestori con una profonda specializzazione – in termini di sottosettore, area geografica o capacità di creazione di valore – a distinguersi sempre più dai concorrenti generalisti grazie a performance più solide e a una creazione di valore più resiliente.
Nelle annate dal 2010 al 2022, i fondi di buyout specializzati hanno generato rendimenti migliori rispetto ai generalisti4. Secondo una ricerca di McKinsey, gli specialisti hanno registrato IRR aggregati più elevati (17% contro 13%), multipli del total value più interessanti (2,2x contro 2,1x) e tassi di perdita più bassi (9% contro 12%)5. La migliore performance degli specialisti poggia su una specifica attenzione alla creazione di valore operativo. Rispetto ai fondi di buyout generalisti delle annate 2010–22, i gestori e i fondi specialisti hanno generato quasi quattro volte più valore azionario dall’espansione dei margini EBITDA (43% contro 10%), ottenendo al contempo una quota altrettanto elevata di valore dalla crescita dei ricavi (86% contro 82%). In particolare, i rendimenti degli specialisti sono risultati in larga misura indipendenti dall’espansione dei multipli (5% contro 35% per i generalisti), a conferma di un profilo di rendimento più resiliente e meno dipendente dal mercato6.
Ciò non significa che i gestori di buyout generalisti siano da scartare: molti dei nomi che si possono considerare generalisti sono GP ampiamente collaudati e capaci, che possono avere specializzazioni in altri ambiti, come le operazioni complesse o la creazione di valore. Riconosciamo tuttavia che i generalisti si concentrano su un universo di opportunità più ampio rispetto agli specialisti e possono essere svantaggiati nell’individuazione e nella due diligence delle opportunità e, in ultima analisi, nell’aggiudicazione delle operazioni.
I nostri GP ci ripetono continuamente che la loro reputazione di specialisti in un determinato settore conta molto per convincere il management della società che intendevano acquisire, che si trattasse di un processo proprietario o bilaterale oppure di un processo competitivo. La specializzazione non è soltanto un vantaggio per aggiudicarsi un’opportunità, ma anche per creare valore dopo l’acquisizione, e sono i GP specializzati con una comprovata esperienza nella creazione di valore a poter generare vero alpha.
Si tratta chiaramente di un aspetto centrale per gli investitori con strategie primarie o di co-investimento, mentre per gli investitori nel secondario è fondamentale mantenere relazioni con una rete di GP specializzati, con una lunga esperienza nell’accesso ad asset difficili da raggiungere.
Chi di noi ricorda l’età dell’oro ha ragione: un decennio e mezzo fa le condizioni erano più favorevoli. Ma un contesto più facile premiava tutti. Il contesto attuale premia lo specialista, ed è lì che oggi risiede l’opportunità7.
- S&P Dow Jones Indices. Indice dei prezzi S&P 500, da 1.426,19 al 31 dicembre 2012 a 4.766,18 al 31 dicembre 2021 ↩︎
- Bain/CEPRES, Bain Global PE Report 2022 ↩︎
- Cambridge Associates Benchmarks ↩︎
- I rendimenti passati non sono indicativi dei risultati futuri. I risultati futuri non sono garantiti ↩︎
- McKinsey Global Private Markets Report 2026. Fondi di buyout delle annate 2010-22 ↩︎
- McKinsey Global Private Markets Report 2026. Fondi di buyout delle annate 2010-22 ↩︎
- Opinione di Pantheon. I rendimenti passati non sono indicativi dei risultati futuri. I risultati futuri non sono garantiti ↩︎
INFORMATIVA IMPORTANTE
This publication has been prepared solely for illustration, educational, and/or discussion purposes. It does not constitute independent research and under no circumstances should this publication or the information contained in it be used or considered as an offer, inducement, invitation, solicitation, or recommendation to buy or sell any security or financial instrument or service or to pursue any investment product or strategy or otherwise engage in any investment activity or as an expression of an opinion as to the present or future value or price of any security or financial instrument. Nothing contained in this publication is intended to constitute legal, tax, securities, or investment advice. This publication may include “forward-looking statements”. All projections, forecasts, or related statements or expressions of opinion are forward looking statements. Although Pantheon believes that the expectations reflected in such forward-looking statements are reasonable, it can give no assurance that such expectations will prove to be correct, and such forward looking statements should not be regarded as a guarantee, prediction, or definitive statement of fact or probability. Pantheon has taken reasonable care to ensure that the information contained in this document is accurate at the date of publication. However, no warranty or guarantee (express or implied) is given by Pantheon as to the accuracy of the information in this document, and to the extent permitted by applicable law, Pantheon specifically disclaims any liability for errors, inaccuracies, or omissions in this document and for any loss or damage resulting from its use. Unless stated otherwise, any opinions expressed herein are current as of the date hereof and are subject to change at any time. Unless stated otherwise, all views expressed herein represent Pantheon’s opinion.
This document is distributed by Pantheon, which is comprised of operating entities principally based in San Francisco, New York, London, Dublin, Singapore, and Tokyo. Pantheon Ventures Inc., Pantheon Ventures (US) LP and Pantheon Infra Advisors LLC are registered as investment advisers with the U.S. Securities and Exchange Commission (“SEC”) and Pantheon Securities LLC, is registered as a limited purpose broker dealer with the SEC and is a member of the Financial Industry Regulatory Authority (“FINRA”) and the Securities Investor Protection Corporation (“SIPC”). Pantheon Ventures (UK) LLP is authorized and regulated by the Financial Conduct Authority (FCA) in the United Kingdom, as well as a registered investment adviser with the SEC. Pantheon Ventures (Ireland) DAC is regulated by the Central Bank of Ireland (“CBI”). Pantheon Ventures (Singapore) Pte. Ltd holds a capital markets service license from the Monetary Authority of Singapore (“MAS”) to conduct fund management with accredited and institutional investors. The registrations and memberships described above in no way imply that the SEC, FINRA, SIPC, FCA, CBI or MAS have endorsed any of the referenced entities, their products or services, or this material. All materials published herein are protected by copyright and are owned or controlled by Pantheon as the provider of the materials. If you download any information or software from this Site, you agree that you will not copy it without the prior written consent of Pantheon or remove or obscure any copyright or other notices or legends contained in any such information.
This material may incorporate insights or content generated through the use of artificial intelligence (“AI”) tools, including generative AI. The use of AI can pose risks to Pantheon and its investors. Certain risks may be exacerbated by the use of AI, such as exposure of material non-public information and threats to cybersecurity. Pantheon maintains a comprehensive AI Acceptable Use Policy and related AI Enablement Framework that governs the responsible and compliant use of AI technologies in accordance with applicable regulatory frameworks across the jurisdictions in which the Pantheon Group operates. AI’s analysis is reliant on the input of data and it is unlikely that all relevant factors will be captured and considered, and consequently, it is likely that the AI output could be inaccurate or flawed. All work carried out and work product created by Pantheon and its affiliates are always subject to human review, oversight, and approval to ensure accuracy, appropriateness, and regulatory compliance. Pantheon does not use AI to make investment, allocation, or other portfolio related decisions, which remain under the exclusive purview of experienced investment professionals applying established processes and discretion.
Copyright © Pantheon 2026. All rights reserved.
