

I titoli garantiti da ipoteca (MBS) possono offrire agli investitori istituzionali una fonte di reddito differenziata e un’opportunità di diversificazione. Essendo garantiti da portafogli di mutui ipotecari residenziali anziché dai bilanci societari, offrono un’esposizione al credito al consumo e agli immobili posti a garanzia dei finanziamento
a cura di Gam Investments
Una fonte di reddito alternativa al credito societario tradizionale
I titoli garantiti da mutui residenziali non emessi da agenzie governative (RMBS) possono offrire spread interessanti rispetto a molti segmenti tradizionali del mercato obbligazionario. Riteniamo particolarmente interessanti i titoli emessi prima della crisi finanziaria globale (Global Financial Crisis, GFC), garantiti da portafogli di mutui di lunga data, con uno storico consolidato dei rimborsi. L’ammortamento dei mutui e l’apprezzamento dei prezzi delle abitazioni hanno inoltre consentito a molti proprietari di immobili di accumulare un consistente patrimonio netto, rafforzando così le garanzie sottostanti alle obbligazioni.
Questi strumenti possono offrire interessanti opportunità di reddito, indipendenti dagli utili societari, dalle condizioni di rifinanziamento e da altri fattori che influenzano il credito societario. Tuttavia, i risultati possono variare da un titolo all’altro, rendendo essenziali un’analisi approfondita delle garanzie sottostanti e un rigoroso processo di selezione.
Una fonte di diversificazione differenziata
I portafogli obbligazionari tradizionali combinano generalmente titoli di Stato, obbligazioni societarie investment grade e obbligazioni high yield. Sebbene questi segmenti offrano diverse fonti di rendimento, molti di essi rimangono influenzati da fattori comuni, quali la crescita economica e gli utili societari.
Gli RMBS offrono un’esposizione a una diversa tipologia di rischio di credito. Anziché dipendere dalla solvibilità delle singole imprese, sono garantiti da portafogli diversificati di mutui ipotecari residenziali. Le correlazioni storicamente contenute con molti segmenti d’investimento tradizionali consentono agli RMBS di introdurre nei portafogli fattori di rendimento differenti.
Figura 1 – Correlazione degli MBS statunitensi con indici selezionati, dal 30/9/2006 al 30/9/2026
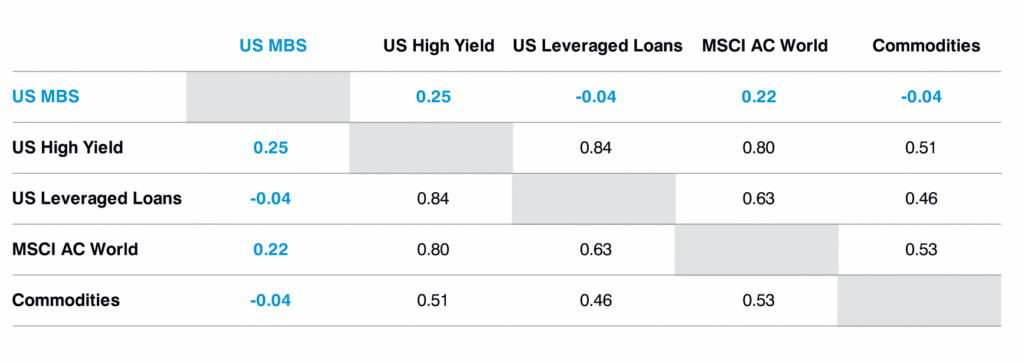
La maggior parte dei proprietari di abitazioni negli Stati Uniti con un mutuo in essere ha sottoscritto finanziamenti a tasso fisso, per cui un aumento dei tassi d’interesse non comporta un incremento delle rate mensili1 . Poiché nel tempo l’inflazione favorisce la crescita dei salari, il peso delle rate del mutuo rispetto al reddito familiare può diminuire, mentre i rimborsi periodici continuano a ridurre il debito residuo. L’aumento del valore degli immobili e la progressiva riduzione del capitale residuo dei mutui possono inoltre migliorare il rapporto tra finanziamento e valore dell’immobile (loan-to-value, LTV), rafforzando le garanzie a sostegno dei mutui sottostanti. Molti portafogli di mutui di lunga data beneficiano inoltre di un consistente patrimonio immobiliare netto accumulato dai proprietari.
Il mercato più ampio degli RMBS non-agency beneficia anche di meccanismi di protezione strutturale. Molti titoli investment grade sono caratterizzati da meccanismi di subordinazione, in base ai quali le obbligazioni di rango inferiore assorbono per prime le eventuali perdite, nonché da altre forme di rafforzamento del merito creditizio (credit enhancement) concepite per offrire una protezione aggiuntiva agli investitori.
Un mercato profondamente trasformato dal 2008
Il mercato ipotecario statunitense si è evoluto dopo la crisi finanziaria globale. Criteri di concessione del credito più rigorosi, una regolamentazione più stringente e una maggiore vigilanza hanno migliorato la qualità dei finanziamenti ipotecari e rafforzato il mercato della cartolarizzazione nel suo complesso2. Oggi, i titoli garantiti da ipoteca (MBS) rappresentano uno dei segmenti più ampi e liquidi del mercato obbligazionario statunitense, con oltre 9.000 miliardi di dollari di obbligazioni in circolazione3 e una quota pari a circa il 22% del mercato obbligazionario statunitense4, seconda solo a quella dei Treasury USA.
È importante, tuttavia, che gli investitori distinguano tra i diversi segmenti del mercato degli MBS. Durante la crisi finanziaria, il credito ipotecario non-agency è stato duramente colpito dalla scarsa rigorosità dei criteri di concessione dei finanziamenti e dal crollo del mercato dei mutui subprime. Per contro, gli MBS agency garantiti dal governo si sono dimostrati decisamente più resilienti. Gli MBS agency statunitensi hanno infatti registrato rendimenti positivi nel periodo, mettendo a segno un +14,2% tra l’1 ottobre 2007 e il 31 marzo 2009, a fronte di una flessione del 23,6% delle obbligazioni high yield statunitensi5.
Alla luce dell’esperienza maturata durante la crisi finanziaria globale, riteniamo che un’analisi approfondita delle garanzie sottostanti e un rigoroso processo di selezione dei titoli rimangano fondamentali, soprattutto in un mercato in cui le performance possono variare sensibilmente tra segmenti e singoli strumenti.
A nostro avviso, il mercato odierno presenta caratteristiche molto diverse rispetto a quello precedente alla crisi. I fondamentali dei mutuatari sono più solidi, il patrimonio immobiliare netto dei proprietari è notevolmente aumentato e il debito ipotecario in percentuale del PIL rimane ben al di sotto dei livelli pre-crisi6.
Un ruolo complementare nei portafogli istituzionali
Riteniamo che i titoli garantiti da ipoteca (MBS) possano integrare gli investimenti obbligazionari tradizionali, combinando interessanti opportunità di reddito, un’esposizione differenziata al rischio di credito e garanzie sottostanti resilienti. Per gli investitori istituzionali, questa classe di attivi può rappresentare un complemento ai titoli di Stato e alle obbligazioni societarie.
Per coglierne appieno i benefici, è tuttavia necessaria un’analisi rigorosa dei mutuatari, delle garanzie sottostanti, delle strutture dei titoli e del rischio di tasso d’interesse.
- Circa il 40% delle famiglie statunitensi ha un mutuo ipotecario, di cui il 92% a tasso fisso e il restante 8% a tasso variabile. Fonte: Yu-Ting Chiang, Mick Dueholm, Federal Reserve Bank di St. Louis, “Which Households Prefer ARMs vs. Fixed-Rate Mortgages?”, 6 febbraio 2026 ↩︎
- Fonte: Organizzazione per la cooperazione e lo sviluppo economico (OCSE), L’ascesa dell’intermediazione finanziaria non bancaria nel settore immobiliare , 2021 ↩︎
- Fonte: Securities Industry and Financial Markets Association, dicembre 2025 ↩︎
- Fonte: Associazione del settore dei titoli e dei mercati finanziari (SIFMA), dicembre 2025 ↩︎
- MBS statunitensi misurati dall’indice ICE BofA US Mortgage Backed Securities (USD), obbligazioni statunitensi ad alto rendimento misurate dall’indice ICE BofA US High Yield Master II (USD). Fonte: Bank of America (BofA), Bloomberg ↩︎
- Il debito ipotecario in percentuale del PIL era pari a circa il 67% nel primo trimestre del 2026, rispetto al 97% del 2006 Fonti: Federal Reserve Bank di St. Louis (FRED), Fondo Monetario Internazionale (FMI), dati del primo trimestre del 2026, all’1 ottobre 2026; Federal Reserve History, «The Great Recession and Its Aftermath», 22 novembre 2013 ↩︎
Tom Mansley è Investment Director, specializzato in titoli garantiti da mutui ipotecari (MBS) e da attività finanziarie (ABS) e guida la strategia GAM Star Income di GAM Investments
