

Maggiore sicurezza economica e pianificazione finanziaria, ma anche una crescente attenzione ai rischi legati alla salute e alla perdita di autonomia: il ritratto dei “Silver Private” che emerge dall’indagine demoscopica realizzata da Format Research per Itinerari Previdenziali e AIPB-Associazione Italiana Private Banking
Una popolazione economicamente solida, soddisfatta della propria condizione finanziaria e con una buona propensione alla pianificazione. Al tempo stesso, una generazione attiva nella società, che contribuisce al sostegno familiare, e che guarda all’invecchiamento con particolare attenzione alla tutela della salute e al mantenimento dell’autonomia personale.
È questo il ritratto della popolazione dei “Silver Private”, e cioè degli over 50 italiani con un patrimonio finanziario superiore ai 500mila euro tracciato dall’indagine demoscopica condotta da Format Research per il Centro Studi e Ricerche Itinerari Previdenziali e AIPB – Associazione Italiana Private Banking: condotta su un campione di 5.120 intervistati, comprensivo di un sovracampionamento di 120 soggetti appartenenti alla fascia Private, la survey consente di analizzare, sia singolarmente sia nel confronto con gli altri rispondenti, abitudini, comportamenti e stili di vita degli over 50 ad alta patrimonializzazione, approfondendo ulteriormente gli esiti della ricerca “Chi sono, cosa fanno, come vivono e cosa vogliono i Longennial italiani”.
Il profilo dei “Silver Private” tra sicurezza economica e ruolo socialmente attivo
Dal punto di vista socio-demografico, i Longennial del segmento Private si concentrano prevalentemente nella fascia tra i 50 e i 64 anni (51,7%), presentano una maggiore componente maschile (55,8%) e risiedono soprattutto nel Nord-Ovest (35%) e nel Centro Italia (21,7%). Rispetto al campione complessivo si distinguono per una maggiore presenza di lavoratori autonomi e liberi professionisti, livelli di istruzione medio-alti e, come prevedibile, una più elevata capacità di risparmio.
Questa maggiore disponibilità economica si concretizza anche nel loro ruolo a sostegno nel nucleo familiare. Il 43,6% dei Private dichiara infatti di aiutare regolarmente dal punto di vista finanziario figli o nipoti, contro il 32% del totale degli intervistati. Il loro coinvolgimento non è solo economico: ben il 44,2% del segmento dichiara di prendersi cura di figli o nipoti regolarmente e il 21,7% si occupa quotidianamente di familiari fragili. Un contributo che conferma la rilevanza degli over 50 come soggetti attivi nei meccanismi di sostegno intergenerazionale.
La loro solidità patrimoniale si traduce anche in una maggiore soddisfazione per la propria situazione economica, giudicata positivamente dal 94,1% dei Private. Anche le aspettative individuali appaiono relativamente stabili: il 69,2% ritiene che la propria condizione economica rimarrà invariata nei prossimi anni e soltanto il 15,8% teme un peggioramento. Una maggiore fiducia verso il domani che si riflette anche sulla rappresentazione di sé nella fase successiva al pensionamento, che viene percepito dai Private più come una fase di transizione che di ritiro dalla vita attiva. L’88,3% immagina infatti di mantenere un ruolo attivo dopo la quiescenza, contro il 77,8% del campione complessivo. In particolare, il 35% prevede di proseguire attività lavorative o professionali (contro il 21,3% del totale), mentre il 18,3% intende dedicarsi al volontariato e all’associazionismo, confermando la volontà di continuare a contribuire alla vita economica e sociale della propria comunità anche dopo il pensionamento.
I timori dell’invecchiamento: meno preoccupazioni economiche, più attenzione a salute e autonomia
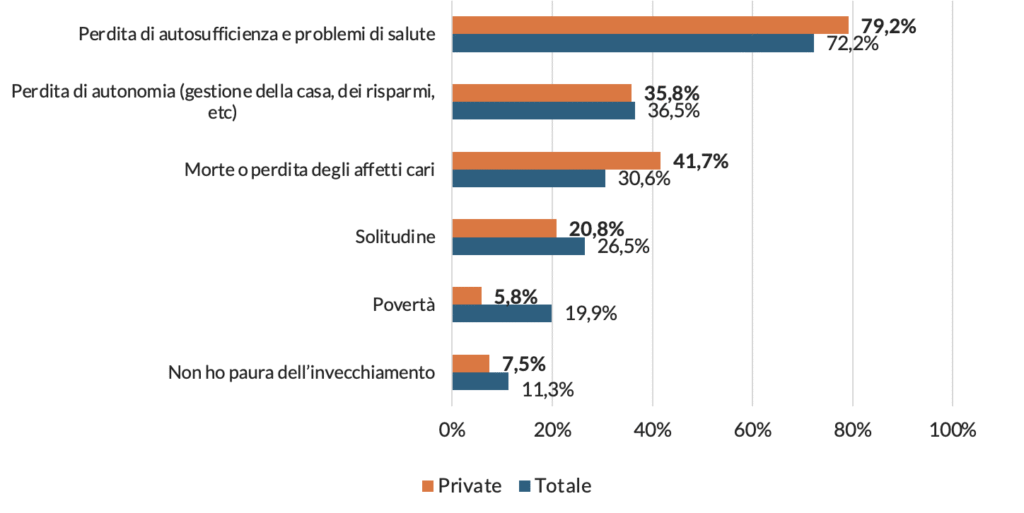
È tuttavia soprattutto nel rapporto con l’invecchiamento che la maggiore disponibilità patrimoniale sembra modificare priorità e preoccupazioni degli intervistati. Tra i Private, infatti, soltanto il 5,8% indica la povertà tra i principali timori associati all’età, contro il 19,9% del campione complessivo. Ad assumere maggiore rilievo sono invece la perdita di autosufficienza e i problemi di salute, temuti dal 79,2% dei rispondenti (72,2% nel totale), e la perdita degli affetti più cari (41,7% contro 30,6%).
Figura 1 – Cosa fa Le fa più paura dell’invecchiamento?
Itinerari Previdenziali e AIPB
D’altra parte, la maggiore sicurezza finanziaria ridimensiona il timore di non disporre di risorse sufficienti, spostando l’attenzione verso rischi sui quali il patrimonio può offrire una tutela completa. Questa sensibilità si riscontra in una propensione più accentuata verso strumenti di protezione previdenziale e assicurativa. Il 35,8% dei Private ha sottoscritto una forma di previdenza complementare, contro il 20,8% del totale degli over 50, mentre il 38,3% dispone di una polizza sanitaria, rispetto al 16,4% del campione complessivo. Più diffuse sono anche le polizze per infortuni e premorienza, sottoscritte dal 39,2% del segmento e le coperture per la non autosufficienza, che interessano il 20,8% dei Private contro l’8,6% del totale. Numeri che testimoniamo come, nonostante la maggiore attenzione alla prevenzione e alla gestione dei rischi, anche tra i soggetti più patrimonializzati vi siano ampi margini di miglioramento nella pianificazione delle esigenze assistenziali connesse alla longevità.
Come cambia la pianificazione finanziaria
Le differenze più marcate emergono, naturalmente, sulla gestione del patrimonio. Tra i Private, il possesso di risorse finanziarie più consistenti si accompagna a un ricorso generalizzato alla consulenza specializzata: solamente il 4,2% dichiara di non avvalersi dei servizi di Private Banking.Il dato è coerente con l’utilità percepita del supporto alla pianificazione finanziaria, ben il 68,3% considera utile o molto utile un servizio di pianificazione che tenga conto congiuntamente di risparmi, investimenti, entrate future ed esigenze di spesa. Il 18,3% si dichiara anche disposto a sostenerne il costo, contro il 7,9% del campione complessivo. Anche nelle scelte di investimento emergono alcune specificità. I titoli di Stato e le obbligazioni figurano tra gli strumenti maggiormente utilizzati dai Private (41,7% rispetto al 27,7% del totale), seguiti dai fondi comuni di investimento (25% contro 23,8%) e dalle polizze assicurative (15,8% contro 26,9%); degna di nota è anche l’apertura verso i fondi alternativi, scelti dal 7,5% dei rispondenti del segmento (rispetto al 5,6% totale).
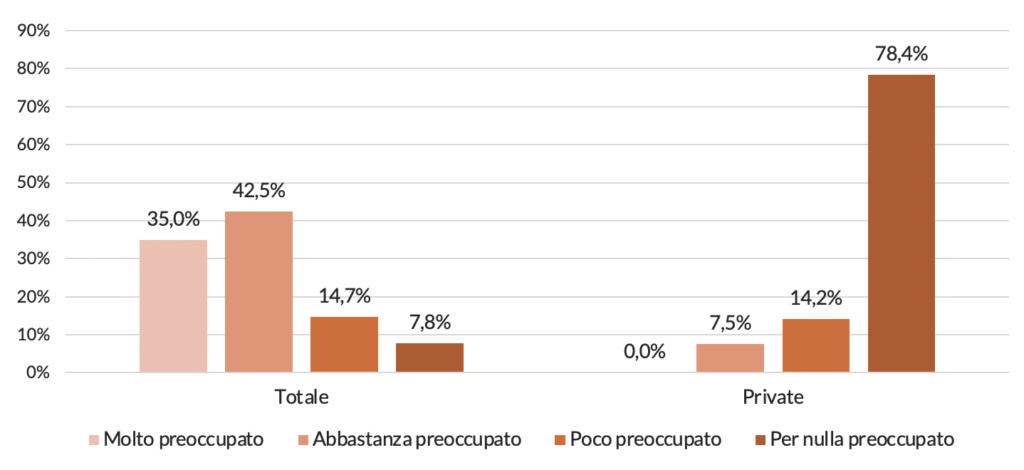
La maggiore solidità patrimoniale emerge poi con particolare evidenza nella percezione del cosiddetto longevity risk, ovvero il rischio che, vivendo più a lungo, le risorse economiche accumulate non siano sufficienti a coprire le spese future, comprese quelle sanitarie e assistenziali. Il 78,4% dei Private dichiara di non essere affatto preoccupato da questa eventualità, contro l’appena 7,8% fatto registrare dal totale degli intervistati. Una differenza significativa, che evidenzia quanto la disponibilità di capitale incida sulla sicurezza economica percepita nella fase della vita più avanzata.
Figura 2 – Quanto è preoccupato che il suo patrimonio non sia sufficiente a fronteggiare il longevity risk?
Itinerari Previdenziali e AIPB
La maggiore tranquillità finanziaria e una propensione alla pianificazione degli investimenti non coincide però con la predisposizione alla programmazione del trasferimento della ricchezza. Soltanto il 20% dei Private dichiara di aver già provveduto al passaggio generazionale, mentre il 38,3% intende farlo in futuro e il 36,7% non ha ancora affrontato la questione.
Nel complesso, la ricerca restituisce dunque l’immagine di una componente della popolazione Silver che, pur affrontando l’invecchiamento con maggiori strumenti di protezione e capacità di pianificazione, non è ancora pienamente attrezzata ad affrontare le preoccupazioni legata alla longevità: proprio la propensione ad anticipare tendenze e sperimentare soluzioni rende però questa platea particolarmente interessante, nell’ambito della Longevity Economy, per il suo contributo – diretto e indiretto – alla ridefinizione dei modelli di mercato.
