

Le Compagnie di Assicurazione si confermano il maggior investitore istituzionale del Paese, con 638 miliardi di patrimonio relativo alle polizze Vita tradizionali: il quadro di risorse e investimenti del Tredicesimo Report Itinerari Previdenziali
Anche nel 2025 è proseguita la crescita del patrimonio degli investitori istituzionali italiani che, sommando al welfare contrattuale e fondazionale il welfare privato (Compagnie di Assicurazione del settore Vita, fondi aperti e PIP), ha raggiunto 1.081 miliardi di euro, con un incremento di oltre 51 miliardi rispetto al 2024. Di questi, 638 miliardi si riferiscono ai patrimoni assicurativi relativi alle polizze tradizionali vita dei rami I, IV e V (la cosiddetta classe C), rendendo le Compagnie di Assicurazione il principale investitore istituzionale del Paese, non solo per la loro funzione di protezione sociale ma anche per la natura della loro attività tramite la raccolta di risparmio a medio lungo termine.
Considerando che i prodotti assicurativi vita hanno durate contrattuali particolarmente lunghe (da un minimo di 3-5 fino a 30 anni), è evidente infatti la necessità di distribuire i propri attivi in investimenti con duration corrispondenti sia in asset tradizionali (titoli di Stato e corporate) sia in fondi alternativi. Il principio del matching fra le attività e le passività consente alle imprese di assicurazione di rispettare in ogni momento gli impegni nei confronti dei propri assicurati, il che implica che le imprese assicuratrici debbano avere accesso a un ampio range di attività da far corrispondere alle passività al fine di consentire al proprio portafoglio una sufficiente diversificazione.
Come risulta dai dati ANIA elaborati nel Tredicesimo Report sugli Investitori Istituzionali italiani a cura del Centro Studi e Ricerche Itinerari Previdenziali, nel 2025 i premi complessivi raccolti dalle imprese aventi la sede legale in Italia e dalle rappresentanze di imprese estere non comunitarie sono cresciuti rispetto all’anno precedente del 7,5% (+17% nel 2024) a 170,9 miliardi, con un aumento del 6,3% a 49,9 miliardi (+8,8% del 2024) nel comparto Danni e dell’8% a 121 miliardi (+21% nel 2024) nel comparto Vita.
Gli investimenti delle Compagnie di Assicurazione
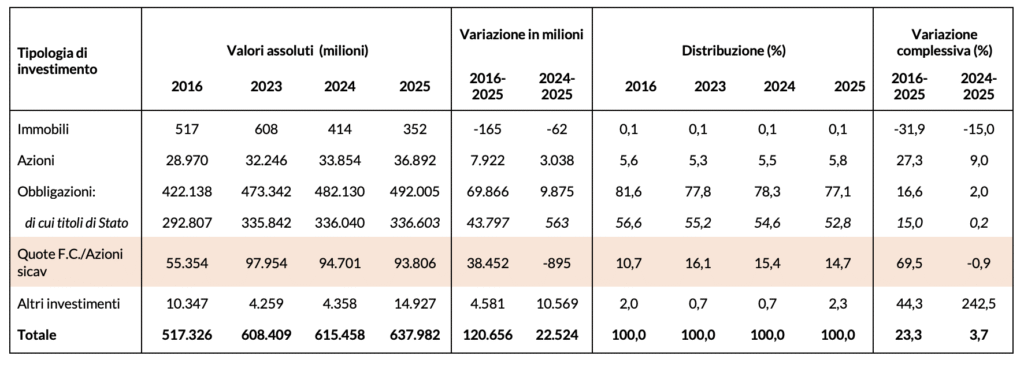
Venendo all’analisi degli investimenti del settore vita, nel 2025 sono ammontati a 939 miliardi (41 miliardi in più rispetto al 2024), di cui il 68% (circa 638 miliardi) relativi alle polizze tradizionali (classe C), mentre il restante 32% (circa 300 miliardi) riguarda le polizze connesse a prodotti unit linked e a fondi pensione (la cosiddetta classe D). Tra gli strumenti finanziari detenuti dalle Compagnie, il comparto obbligazionario continua ad avere il peso maggiore con 492 miliardi, in aumento di circa 10 (+2%) rispetto al 2024, di cui il 68% (336 miliardi) è costituito da titoli di Stato. La seconda categoria è quella dei fondi comuni (che comprende oltre agli OICVM anche i fondi alternativi), che ha presentato un lieve calo dello 0,9% rispetto al 2024 a 93,8 miliardi nell’ultimo anno. Di questi, circa il 36% (32,4% nel 2024) sono allocati in fondi di debito, seguiti dai fondi immobiliari con il 17,6% (17,8% nel 2024) e dai fondi di asset allocation scesi al 14,3% (era 18% nel 2024). Stabile la quota dei fondi di private equity (5%) e di fondi infrastrutturali (8,1%), mentre aumenta la quota dei fondi alternativi diversi dai precedenti (6,1% rispetto al 5,0% del 2024) e si riduce quella dei fondi del mercato monetario (6,3% nel 2025, 7,6% nel 2024). Infine, le azioni risultano in aumento sul 2024 del 9% a 36,9 miliardi, mentre è trascurabile il peso degli investimenti in terreni e fabbricati.
Figura 1 – Composizione investimenti dal 2016 al 2025 – settore Vita, classe C
Fonte: ANIA
Allargando l’orizzonte di analisi al decennio 2016-2025, si rileva che il patrimonio vita della classe C è aumentato di circa 121 miliardi, da 517 a 638 miliardi, con una crescita media di circa 12 miliardi l’anno (variazione media annua del +2,4%) e un incremento complessivo del 23,3%. Nel dettaglio, la parte investita in obbligazioni è aumentata complessivamente di circa 70 miliardi (+16,6%), vedendo però ridursi la quota sul totale degli investimenti dall’81,6% del 2016 al 77,1% del 2025. La crescita più rilevante è però quella dei fondi comuni di investimento, passati da 55,3 miliardi nel 2016 a 93,8 miliardi lo scorso anno, con un incremento complessivo del 69,5% e un peso sul totale in aumento dal 10,7% al 14,7%, sebbene in calo negli ultimi due anni (15,4% nel 2024, 16,1% nel 2023). Si riducono, infine, gli investimenti diretti in immobili (da 517 milioni nel 2016 ai 352 nel 2025), mentre le azioni hanno segnato un +27,3% pari a un incremento di 7,9 miliardi.
Gli investimenti collegati a polizze linked, invece, sono stati pari a fine 2025 a 301 miliardi, segnando un incremento dell’8,3% rispetto al 2024 e del 45,5% negli ultimi quattro anni. Oltre l’81% di tali attivi sono relativi a fondi di investimento, mentre la parte restante è investita in titoli di Stato (8,7%), equity (4,5%) e obbligazioni (4,1%).
Il confronto internazionale
Interessante, infine, un confronto a livello europeo, per il quale è necessario effettuare il calcolo del valore degli investimenti totali delle compagnie a valore corrente così come previsto dall’attuale normativa di vigilanza Solvency II. L’analisi, condotta attraverso l’elaborazione dei dati pubblicati da EIOPA del quarto trimestre 2025, ha riguardato, oltre all’Italia, la Francia, la Germania, la Spagna, i Paesi Bassi, il Belgio, la Danimarca, la Svezia e l’Irlanda.
Anche a livello europeo l’investimento prevalente è rappresentato da titoli a reddito fisso, che rappresentano in media il 38,7% dei portafogli, con una diversa distribuzione tra obbligazioni governative e societarie. Alla fine del 2025, la quota media di titoli di Stato nazionali era del 10,3%, inferiore rispetto all’Italia che, nonostante un trend in diminuzione, vede rimanere una concentrazione elevata e pari al 22,3% (24% nel 2024), dietro solo alla Spagna (34%). Per quanto riguarda i titoli di Stato esteri, spiccano Paesi Bassi (15,8%) e Belgio (24,1%) mentre negli altri Paesi le quote si attestano tra il 6% e il 14%. L’investimento medio in obbligazioni societarie è di circa il 18,4%, con livelli più elevati in Francia, Danimarca, Spagna e Belgio; più contenute, intorno al 15-17%, le esposizioni di Italia, Paesi Bassi e Germania.
I fondi di investimento costituiscono una quota crescente del portafoglio (pari in media al 36,2%) superando i 3.500 miliardi, con livelli particolarmente alti in Svezia (64,2%), Irlanda (48,5%), Germania (39,4%) e Paesi Bassi (37,9%). Anche in Italia (33,0%), Francia (33,7%) e Belgio (30,5%) si rilevano quote significative.
A livello geografico, l’investimento è concentrato soprattutto su fondi francesi, lussemburghesi e tedeschi, mentre i fondi italiani pesano per appena il 3,4%, pari a circa 120 miliardi. Più in generale, solo il 6,4% degli investimenti assicurativi dell’Unione Europea è destinato all’Italia (circa 585 miliardi), mentre la quota più rilevante si concentra in Francia (23,8%, pari a circa 2.200 miliardi), seguita dalla Germania (16,6%). Circa l’11,5% degli investimenti è rivolto a Paesi extraeuropei.
